L’achat d’une chambre en EHPAD peut offrir des revenus locatifs délégués, mais ce placement immobilier spécialisé ne fonctionne pas comme une location classique. Le bail commercial, la solidité de l’exploitant et les conditions de revente pèsent autant que le prix d’acquisition.
Pour démarrer, mieux vaut examiner concrètement le fonctionnement de la résidence médicalisée, la fiscalité immobilière et les risques d’investissement. Ce guide suit Camille, investisseuse fictive, dans les étapes qui permettent de comparer les offres sans confondre rendement annoncé et revenu réellement sécurisé.
En bref
- 🔎 Comprendre qui possède le logement et qui exploite l’établissement avant de signer.
- 📄 Lire le bail commercial, notamment les clauses concernant les loyers, les travaux et son renouvellement.
- 🧮 Calculer la rentabilité locative après charges, fiscalité, frais d’acquisition et financement.
- 🏥 Examiner la résidence, son emplacement, ses services et la réputation du gestionnaire EHPAD.
- ⚠️ Anticiper les risques d’investissement, notamment la défaillance de l’exploitant et la revente parfois difficile.
Investissement en EHPAD : comprendre le fonctionnement avant l’achat
Un investissement en EHPAD consiste généralement à acheter un lot immobilier meublé dans une résidence destinée aux personnes âgées dépendantes. L’acquéreur devient propriétaire du lot, tandis qu’un exploitant professionnel gère l’établissement et accueille les résidents.
Ce montage distingue l’investisseur de l’exploitant. Le propriétaire ne choisit pas les résidents et ne gère pas leur accompagnement quotidien. Il loue son bien à l’entreprise qui exploite la résidence, selon les modalités prévues dans un bail commercial.
Achat de chambre EHPAD : qui fait quoi ?
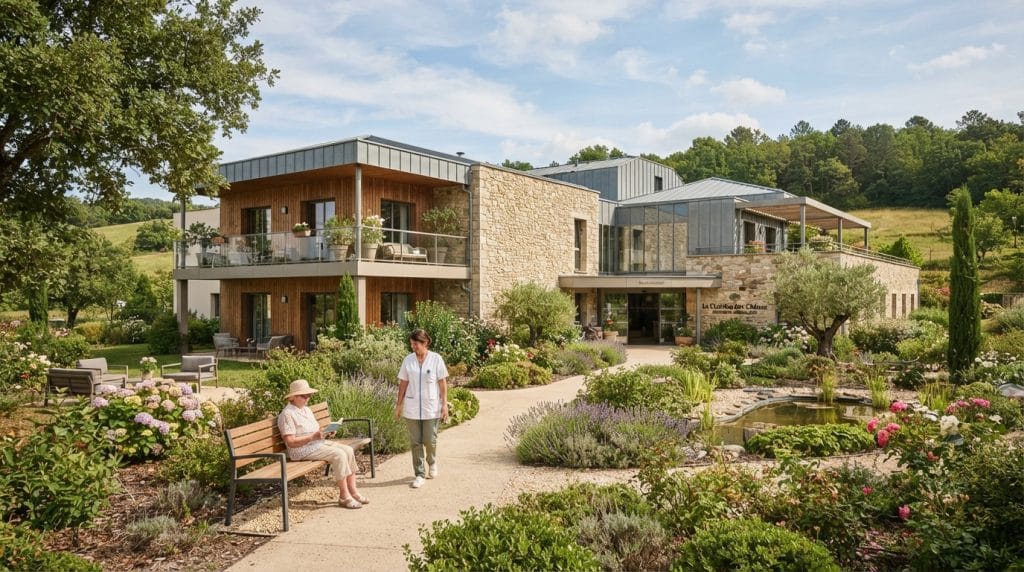
Camille repère une chambre dans une résidence médicalisée située à proximité d’un centre hospitalier. Elle ne signe pas un bail d’habitation avec un résident : son interlocuteur contractuel est l’exploitant, qui verse le loyer convenu au propriétaire.
Cette organisation peut simplifier la gestion courante, mais elle ne supprime pas les obligations du propriétaire. Selon le contrat, certaines dépenses, réparations ou mises aux normes peuvent lui incomber. Il faut donc vérifier la répartition des charges avant de comparer les annonces.
Le prix d’achat ne représente pas, à lui seul, le coût du projet. Les frais de notaire, les éventuels honoraires, les intérêts d’emprunt et les dépenses prévues au bail doivent entrer dans le calcul. Un rendement affiché hors frais donne une image incomplète.
Il faut aussi distinguer l’immobilier du service médico-social. L’investisseur détient un lot, pas une part automatique de l’activité de soins. La qualité de l’accompagnement dépend de l’exploitant, de ses équipes et du cadre réglementaire applicable à l’établissement.
Un placement immobilier spécialisé, pas un loyer garanti
Les offres présentent souvent des revenus définis par contrat. Cette formulation ne signifie pas que le versement est garanti sans condition, ni que l’exploitant sera toujours en mesure de payer. La solidité financière de l’entreprise et les clauses du bail restent déterminantes.
Une résidence peut afficher une bonne occupation sans assurer à elle seule la pérennité des loyers. Il faut examiner les comptes de l’exploitant, son expérience, la qualité de ses établissements et les éventuels changements récents dans son organisation.
La durée d’un bail commercial ne doit pas être interprétée comme une promesse de revenu intangible pendant toute sa période. Au renouvellement, les conditions peuvent évoluer, selon la loi et le contrat. Les modalités de révision méritent une lecture attentive.
Un exemple simple aide à cadrer l’analyse : si Camille prévoit un loyer annuel de 5 000 euros, elle doit le rapprocher de son coût total, et non du seul prix affiché. Elle devra ensuite retrancher les dépenses restant à sa charge et intégrer sa fiscalité.
Le principe est donc lisible, mais son équilibre repose sur plusieurs acteurs et documents. Avant d’évaluer la performance, il faut savoir précisément ce que le bail promet, et ce qu’il laisse à la charge du propriétaire.
Rentabilité locative en EHPAD : calculer le rendement réel
La rentabilité locative constitue souvent le premier chiffre mis en avant dans une proposition d’achat. Pourtant, un taux brut ne reflète ni les frais initiaux, ni les charges, ni l’impôt, ni le coût du financement. Camille établit donc plusieurs scénarios avant de décider.
Du rendement affiché au revenu net
Le rendement brut se calcule en rapportant le loyer annuel au prix d’acquisition. Pour obtenir une première estimation plus réaliste, il faut intégrer au dénominateur les frais liés à l’achat et, si nécessaire, les frais de commercialisation.
Ensuite, Camille liste les dépenses susceptibles de réduire son revenu : charges non récupérables, assurance, frais comptables, intérêts d’emprunt et travaux contractuellement à sa charge. Leur répartition dépend du bail et de la structure de l’opération.
Un rendement net de charges n’est pas encore un rendement après impôt. La fiscalité immobilière dépend du statut choisi, de la situation de l’investisseur et des règles en vigueur. Une simulation personnalisée évite de confondre revenu comptable, trésorerie disponible et gain final.
Voici une grille de lecture, à adapter aux documents de chaque résidence :
| Élément à examiner | Question pratique | Effet possible |
|---|---|---|
| 💶 Prix global | Le montant inclut-il les frais d’acquisition et les honoraires ? | Il modifie le rendement calculé. |
| 📄 Loyer contractuel | Quelles conditions encadrent son versement et sa révision ? | Il détermine les recettes prévues. |
| 🛠️ Charges et travaux | Qui paie les réparations et les mises aux normes ? | Ils peuvent réduire la trésorerie. |
| 🧾 Fiscalité | Quel régime correspond à la situation du propriétaire ? | Il influe sur le revenu après impôt. |
| 🏷️ Revente | Existe-t-il des références récentes pour des lots comparables ? | Elle conditionne la liquidité du placement. |
Financement et trésorerie : tester plusieurs scénarios
Un crédit peut permettre d’échelonner l’effort financier, mais les échéances ne suivent pas toujours le rythme des loyers. Camille teste un scénario prudent, avec une période sans versement et des dépenses imprévues, plutôt qu’un calcul fondé sur une occupation parfaite.
Elle vérifie aussi la durée du prêt et le coût total des intérêts. Un loyer encaissé chaque trimestre ne signifie pas que les mensualités seront couvertes intégralement. L’écart doit rester compatible avec son budget, y compris en cas de retard de paiement.
La comparaison entre deux biens doit s’appuyer sur des hypothèses identiques. Un lot à rendement annoncé élevé peut présenter un bail moins favorable ou un exploitant plus fragile. À l’inverse, un rendement inférieur peut s’accompagner d’une résidence mieux située et d’un contrat plus équilibré.
La projection doit également intégrer la revente. Une valeur de sortie simplement supposée peut fausser le bilan. Il est préférable de rechercher des transactions comparables et d’envisager plusieurs scénarios de prix, notamment si l’exploitant change.
La rentabilité pertinente n’est donc pas un pourcentage isolé. C’est un résultat construit à partir du coût total, des clauses contractuelles, des charges et d’hypothèses prudentes.
LMNP et fiscalité immobilière : choisir un cadre adapté
La location meublée en résidence avec services peut relever du statut de loueur en meublé non professionnel, souvent désigné par le sigle LMNP. Ce cadre n’est pas un avantage automatique : ses effets dépendent des recettes, des charges et de la situation fiscale de l’investisseur.
Comprendre le statut LMNP sans raccourci
En LMNP, les recettes locatives sont généralement déclarées dans la catégorie des bénéfices industriels et commerciaux. Selon les conditions applicables, le contribuable peut relever d’un régime forfaitaire ou d’un régime réel, qui prend en compte certaines charges.
Au régime réel, la comptabilité peut intégrer des amortissements, selon les règles fiscales applicables. Cela peut réduire le résultat imposable pendant certaines périodes, mais ne transforme pas le loyer en revenu exonéré et ne garantit pas un avantage identique pour tous.
Les règles fiscales ayant évolué, notamment pour le traitement de certains amortissements lors de la revente, une simulation ancienne peut devenir inadaptée. Avant de signer, Camille demande une estimation actualisée à un professionnel connaissant la location meublée et l’immobilier géré.
La récupération de TVA est parfois évoquée dans les ventes de résidences avec services. Elle dépend toutefois de conditions précises liées à l’opération et aux services proposés. Les conséquences d’une cessation anticipée ou d’une revente doivent être examinées avant de compter cet effet dans le budget.
Les vérifications fiscales avant de s’engager
Le statut LMNP ne dispense pas de tenir des justificatifs ni de déclarer correctement les revenus. Le recours à un expert-comptable peut faciliter le suivi, mais ses honoraires doivent être intégrés au calcul de rentabilité.
Camille compare deux simulations : l’une avec financement et charges détaillés, l’autre avec un scénario où les recettes diminuent temporairement. Cette méthode montre si son projet reste soutenable après impôts et échéances, plutôt que de s’appuyer uniquement sur une économie fiscale espérée.
- 🧾 Vérifier les règles d’imposition applicables à la location meublée.
- 📚 Chiffrer les frais de comptabilité et conserver les justificatifs nécessaires.
- 🏠 Évaluer les conséquences fiscales d’une éventuelle revente.
- ⚖️ Faire confirmer le montage par un spécialiste indépendant du vendeur.
Il faut également distinguer optimisation fiscale et intérêt économique. Un avantage fiscal ne compense pas un prix excessif, un exploitant fragilisé ou un contrat déséquilibré. La décision doit rester pertinente même avec des hypothèses fiscales prudentes.
La fiscalité immobilière peut améliorer ou réduire le résultat net, mais elle ne remplace pas l’analyse du bien. Le prochain point décisif consiste à examiner le bail et les capacités de l’exploitant.
Bail commercial et gestionnaire EHPAD : vérifier les clauses essentielles
Le bail commercial organise la relation entre le propriétaire et l’exploitant. Il précise notamment la durée, le loyer, les modalités de révision, la répartition des charges et les obligations concernant les travaux. Sa lecture attentive est incontournable, même si un professionnel a présenté le dossier.
Les clauses à lire avant la signature
Camille demande une copie complète du bail, de ses annexes et des éventuels avenants. Une brochure commerciale ne remplace pas ces documents. Elle compare les engagements annoncés avec les dispositions réellement signées, en portant une attention particulière aux conditions de renouvellement.
La répartition des grosses réparations et des travaux de mise aux normes peut peser lourdement sur le résultat. Le contrat doit permettre d’identifier clairement qui supporte chaque dépense. Une formule générale ou une annexe absente mérite une clarification écrite avant l’achat.
Les modalités de paiement sont tout aussi importantes. Le bail doit préciser la périodicité du loyer et les conditions de son éventuelle indexation. Il faut aussi comprendre les recours possibles si les versements sont interrompus et les conséquences d’une défaillance de l’exploitant.
Le vendeur peut mettre en avant un bail de longue durée. Camille ne s’arrête pas à cette donnée : elle vérifie les échéances, les mécanismes de sortie et les règles applicables au renouvellement. La durée apparente ne garantit pas que chaque clause demeure inchangée.
Évaluer la solidité du gestionnaire EHPAD
Le gestionnaire EHPAD est un acteur central, car il exploite l’établissement et porte le risque opérationnel. Camille recherche des informations sur son expérience, sa santé financière, son organisation et la qualité de ses établissements. Une marque connue ne suffit pas à démontrer la solidité du dossier.
La résidence mérite également une visite. L’état des parties communes, l’entretien des espaces, l’accessibilité et l’environnement donnent des indices concrets. Cette observation ne remplace pas les vérifications financières, mais elle permet de confronter le discours commercial à la réalité du site.
Il est utile d’examiner les informations publiques disponibles sur l’établissement et les éventuels rapports officiels. L’objectif n’est pas de juger un service sur une impression ponctuelle, mais de comprendre ses autorisations, son positionnement et les évolutions envisagées.
Camille demande aussi ce qui se passerait si l’exploitant cessait son activité. Le remplacement d’un gestionnaire peut exiger des négociations, des délais ou des travaux. Le propriétaire doit savoir qui pourrait reprendre le bail et si le modèle économique de la résidence resterait viable.
Un dossier robuste associe donc un contrat compréhensible, un exploitant crédible et un établissement exploitable dans la durée. Lorsque l’un de ces éléments manque, le rendement annoncé perd une grande partie de sa signification.
Risques d’investissement en EHPAD : préparer l’achat et la revente
Comme tout placement immobilier, l’investissement en EHPAD comporte des risques. La délégation de gestion réduit les tâches quotidiennes du propriétaire, mais elle concentre une partie du projet sur la santé de l’exploitant et sur le respect du bail.
Anticiper les principaux risques
Le premier risque concerne le paiement des loyers. Si l’exploitant rencontre des difficultés, les revenus peuvent être retardés, renégociés ou interrompus. Le propriétaire peut alors devoir poursuivre des démarches contractuelles, alors que son crédit et ses charges continuent.
Un second risque porte sur les travaux. Une évolution des normes, le vieillissement du bâtiment ou une obligation contractuelle peuvent entraîner des dépenses. Il faut consulter les documents techniques disponibles et demander des précisions écrites sur les travaux programmés.
La dépendance à un exploitant unique est également à mesurer. Contrairement à un appartement classique, un lot au sein d’une résidence médicalisée n’est pas toujours facile à relouer à un autre occupant. Son usage et son modèle économique dépendent fortement de l’activité de la résidence.
La revente n’est donc ni instantanée ni garantie à un prix déterminé. Le marché secondaire peut être étroit, et la valeur dépend notamment du bail restant, du niveau de loyer, de l’état du bien et de l’exploitant. Camille évite de fonder son plan sur une plus-value certaine.
Une méthode de sélection pour bien démarrer
Avant de formuler une offre, elle rassemble les documents commerciaux, juridiques, fiscaux et techniques. Elle confronte le prix à des biens comparables, puis fait relire le bail par un professionnel indépendant. Cette étape peut révéler des coûts absents de la présentation initiale.
Elle vérifie également le financement et conserve une réserve de trésorerie. Si le projet ne reste viable qu’en cas de paiement ponctuel, d’absence de travaux et de revente rapide, le niveau de risque est probablement trop élevé pour son budget.
Les vérifications peuvent s’organiser autour de cette liste :
- 🏥 Visiter la résidence et étudier son environnement local.
- 📑 Obtenir le bail complet, ses annexes et les derniers avenants.
- 📊 Contrôler les comptes et les références du gestionnaire.
- 🔧 Identifier les charges, travaux et obligations du propriétaire.
- 💰 Calculer le rendement net avec une hypothèse de loyers perturbés.
- 🔄 Étudier les conditions de revente et les ventes comparables.
- 🧑⚖️ Faire vérifier les aspects juridiques et fiscaux indépendamment du vendeur.
Ce guide d’investissement ne remplace pas une analyse personnalisée. Il aide plutôt à poser les bonnes questions avant l’achat de chambre EHPAD et à repérer les promesses qui ne figurent pas dans les contrats.
Pour Camille, le bon dossier n’est pas celui qui affiche le taux le plus séduisant. C’est celui dont le prix, le bail, l’exploitant et les scénarios défavorables restent compréhensibles et soutenables.