Un local commercial peut produire des loyers réguliers et diversifier un patrimoine, mais sa réussite dépend moins d’une promesse de rendement que d’une analyse rigoureuse. Emplacement, activité du locataire, clauses du bail et coûts de remise aux normes forment un même équilibre.
- 📍 Un emplacement stratégique soutient la demande et la valeur de revente.
- 📊 Le rendement locatif doit être calculé après charges, travaux, fiscalité et vacance.
- 📝 Le bail commercial sécurise la relation, tout en encadrant les droits du propriétaire.
- ⚠️ La solvabilité du locataire et l’évolution des usages limitent les risques d’investissement.
- 🔎 Une gestion locative active protège les revenus locatifs sur la durée.
Pourquoi investir dans les locaux commerciaux peut renforcer un patrimoine
L’investissement commercial consiste à acheter des murs destinés à une activité professionnelle, puis à les louer à un exploitant. Le locataire peut être un commerce de proximité, un cabinet médical, une entreprise ou un acteur de la logistique.
Cette diversité permet de ne pas dépendre uniquement du marché résidentiel. Elle ouvre aussi l’accès à des baux et à des usages différents, avec des besoins propres à chaque quartier.
Camille, investisseuse fictive, compare deux biens : une boutique près d’un marché et un petit local médical dans une ville moyenne. Le premier dépend fortement du passage piéton, tandis que le second répond à une demande locale plus régulière.
Dans les deux cas, la rentabilité immobilière vient d’un ensemble de facteurs. Le prix d’achat, la qualité du bâtiment, le loyer réellement soutenable et la durée d’occupation comptent autant que le taux affiché dans une annonce.
Des revenus locatifs parfois plus prévisibles
Le bail commercial classique est conclu pour neuf ans, avec une possibilité de résiliation triennale pour le locataire. Cette durée offre une visibilité appréciable, sans garantir que le local restera occupé jusqu’au terme.
Lorsque l’activité fonctionne et que le site reste adapté, le locataire a souvent intérêt à conserver son implantation. Un restaurateur déjà connu du quartier, par exemple, aura investi dans sa clientèle et son agencement.
Certains frais peuvent être répartis entre bailleur et locataire selon le contrat et les règles applicables. Cette répartition doit être vérifiée précisément : toutes les dépenses ne peuvent pas être transférées au preneur.
Le rendement brut se calcule en divisant le loyer annuel par le prix d’acquisition, puis en multipliant le résultat par cent. Il ne tient toutefois compte ni des périodes sans locataire, ni des frais de gestion, ni des travaux.
Une diversification qui exige un choix adapté
Les boutiques, bureaux, entrepôts et cabinets de santé ne répondent pas aux mêmes moteurs économiques. Les entrepôts profitent notamment des besoins logistiques, tandis que les commerces de rue dépendent davantage des habitudes de consommation.
Les espaces de travail flexibles attirent certaines entreprises, mais leur demande varie selon les usages professionnels. Un investisseur doit donc vérifier la profondeur du marché local, plutôt que suivre une tendance nationale.
La valorisation immobilière dépend aussi de la capacité du bien à accueillir plusieurs activités. Une configuration facilement modulable peut intéresser davantage de locataires qu’un espace aménagé pour un seul métier.
Pour explorer d’autres contextes d’investissement et comparer les facteurs locaux, un article consacré aux opportunités d’investissement en Algérie peut élargir la réflexion. Les règles juridiques et fiscales restent cependant propres à chaque pays.
À retenir : un local intéressant est d’abord un actif cohérent avec son quartier, son futur occupant et la stratégie patrimoniale de l’acquéreur.
Choisir un emplacement stratégique et un type de local porteur
Dans l’immobilier commercial, l’adresse influence directement le nombre de candidats locataires, le niveau de loyer et la facilité de revente. Un prix faible peut sembler séduisant, mais devient un piège si le quartier attire peu d’activité.
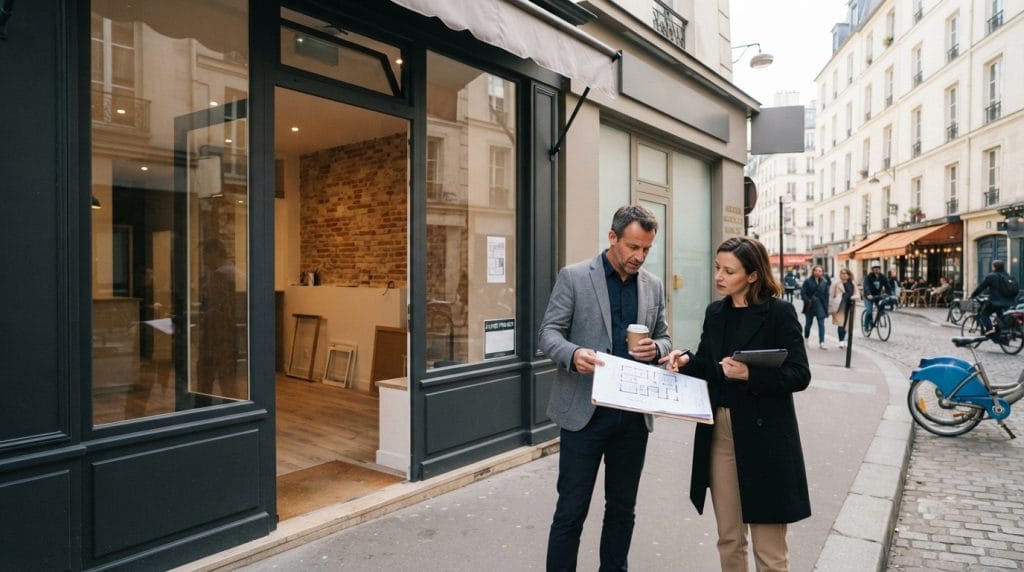
Camille repère une boutique proche d’une station de transport. Avant de faire une offre, elle observe les flux à plusieurs heures, les commerces voisins, les vitrines vacantes et les travaux urbains prévus.
Une rue très fréquentée n’est pas automatiquement adaptée à chaque activité. Un commerce de destination, comme un cabinet spécialisé, peut fonctionner dans une zone moins passante si l’accès et le stationnement sont satisfaisants.
Évaluer le quartier au-delà du nombre de passants
Les emplacements dits numéro un bénéficient généralement d’une forte visibilité, mais leur acquisition coûte cher. Une adresse secondaire, parfois appelée numéro un bis ou numéro deux, peut offrir un meilleur équilibre pour un budget limité.
L’analyse doit porter sur les commerces présents, leur complémentarité et leur renouvellement. Une succession rapide d’enseignes peut révéler des loyers trop élevés, une fréquentation insuffisante ou une concurrence mal calibrée.
Il est utile de consulter les projets d’urbanisme, les dessertes de transports et les aménagements de voirie. Une future ligne de tramway peut dynamiser un secteur, tandis qu’un chantier prolongé peut compliquer l’accès durant plusieurs mois.
Pour un entrepôt, les critères changent : proximité des axes routiers, accès aux bassins de consommation, hauteur sous plafond et possibilités de circulation des véhicules deviennent essentiels. Le dernier kilomètre rend certains sites périphériques particulièrement pertinents.
Comparer les familles de biens
Une boutique en pied d’immeuble convient souvent à un commerce de proximité. Sa valeur repose fortement sur la visibilité, la largeur de vitrine et l’adéquation entre le local et l’activité envisagée.
Les bureaux peuvent attirer des entreprises engagées sur des contrats de longue durée. Cependant, l’état technique, la performance énergétique et l’accès aux transports pèsent désormais davantage dans les décisions d’implantation.
Les locaux médicaux et paramédicaux répondent à des besoins récurrents dans de nombreuses communes. Il faut néanmoins vérifier l’accessibilité, la confidentialité des espaces et les contraintes d’aménagement propres aux professions concernées.
Les cellules en centre commercial bénéficient d’un flux organisé, mais les charges et la dépendance à la fréquentation globale du site peuvent être importantes. Un emplacement visible ne compense pas toujours une galerie en perte d’attractivité.
| Type de bien | Atout à vérifier | Point de vigilance |
|---|---|---|
| 🏬 Boutique | Visibilité et flux local | Concurrence et vacance |
| 🏢 Bureau | Accessibilité et modularité | Évolution des usages |
| 📦 Entrepôt | Accès logistique efficace | Normes et spécialisation |
| 🩺 Cabinet de santé | Demande de proximité | Aménagement et accessibilité |
Avant l’achat, comparer plusieurs biens sur une même zone permet de distinguer une opportunité réelle d’un prix simplement bas. Le meilleur emplacement est celui qui correspond à un besoin durable, pas seulement celui qui paraît animé.
Calculer le rendement locatif sans négliger les coûts réels
Une annonce met souvent en avant le rendement brut, car le calcul est simple et flatteur. Pour décider avec méthode, l’investisseur doit passer du chiffre affiché au revenu réellement conservé après dépenses.
Si un local acheté 200 000 euros génère 12 000 euros de loyers annuels, son rendement brut atteint 6 %. Ce résultat ne comprend pas les frais d’acquisition, les périodes de vacance, les travaux ou l’imposition.
Camille examine aussi le montant du dépôt de garantie, les charges récupérables et les réparations susceptibles d’arriver à court terme. Une toiture vieillissante peut modifier radicalement l’équilibre économique d’un dossier pourtant prometteur.
Du rendement brut au rendement net
Le rendement net intègre les dépenses supportées par le propriétaire. Selon la situation, il faut considérer les charges non récupérables, l’assurance, la gestion locative, les frais de comptabilité et les impôts.
La formule de base reste utile : loyer annuel divisé par prix d’achat, multiplié par cent. Pour affiner l’analyse, l’investisseur peut déduire les charges prévisibles et ajouter les frais d’acquisition au coût total du projet.
Un rendement net de 4 à 6 % peut être attractif dans certains contextes, mais cette fourchette n’est pas une garantie. Un quartier, un état du bâti ou un locataire différents peuvent produire des résultats très éloignés.
La valeur locative mérite une attention particulière. Elle dépend notamment de la surface pondérée, de la catégorie d’activité, de l’emplacement et des caractéristiques propres au bien.
Anticiper le financement et les travaux
Le crédit bancaire permet de conserver une partie de son épargne et de profiter d’un effet de levier. La banque étudiera la valeur du bien, les loyers attendus, l’apport et la solidité du locataire.
Le plan de financement doit intégrer les frais d’achat, les éventuels honoraires, les travaux de mise aux normes et une réserve de trésorerie. Dans l’ancien, les frais d’acquisition peuvent représenter une part significative du budget global.
Un achat en VEFA peut offrir un bâtiment neuf et une meilleure adaptation aux besoins futurs. En contrepartie, le calendrier de livraison, la qualité du promoteur et l’incertitude locative avant achèvement demandent une vérification sérieuse.
Une acquisition en lease-back présente une autre logique : une entreprise vend ses murs puis les loue immédiatement. Le revenu démarre avec un occupant en place, mais l’analyse financière de cette entreprise devient centrale.
La fiscalité dépend du mode de détention et de la situation de l’investisseur. Une SCI à l’impôt sur le revenu ou à l’impôt sur les sociétés n’entraîne pas les mêmes conséquences patrimoniales.
Les intérêts d’emprunt, les charges et les amortissements peuvent être traités différemment selon le régime applicable. Il faut éviter de supposer qu’un dispositif résidentiel, comme le Pinel, s’applique automatiquement à des murs commerciaux.
Les règles évoluent et les montages ont des effets à long terme, notamment lors de la revente ou de la transmission. Un notaire ou un expert-comptable peut comparer les options avant la signature.
Un rendement annoncé n’est qu’un point de départ : la décision doit reposer sur le revenu net, les besoins de trésorerie et la qualité du bâtiment.
Sécuriser le bail commercial et la gestion locative
Le bail commercial structure les obligations du propriétaire et de l’exploitant. Sa durée classique est de neuf ans, avec des possibilités de résiliation triennale pour le locataire, selon les conditions prévues par la loi et le contrat.
Le renouvellement constitue un enjeu important : le locataire bénéficie d’une protection spécifique. Refuser ce renouvellement peut entraîner, dans certaines situations, le versement d’une indemnité d’éviction.
Camille demande une lecture complète du projet de bail avant de s’engager. Elle vérifie la destination autorisée, les garanties, les modalités de révision du loyer et la répartition des travaux.
Examiner les clauses qui pèsent sur la rentabilité
La destination précise les activités permises dans les locaux. Une clause trop restrictive peut compliquer une relocation si le premier exploitant cesse son activité.
Le loyer est généralement convenu entre les parties au départ, puis son évolution peut être encadrée par un indice adapté, comme l’ILC ou l’ILAT. Les conditions de révision doivent être comprises avant toute projection financière.
Le contrat doit détailler les charges et les réparations imputées au locataire. Certaines dépenses importantes ne peuvent pas être transférées librement : une vérification juridique évite de bâtir un budget sur une répartition invalide.
Un bail dérogatoire, limité à trois ans au maximum, peut convenir à une occupation temporaire. Il apporte davantage de souplesse, mais ne procure pas les mêmes protections qu’un bail commercial classique.
Les professions libérales relèvent parfois d’un bail professionnel, distinct du bail commercial. La durée minimale est généralement de six ans, et les règles de renouvellement diffèrent.
Vérifier la fiabilité du locataire
Un local occupé n’est pas nécessairement un placement sûr. Le bailleur doit évaluer la capacité de l’entreprise à payer ses loyers, surtout si le revenu dépend d’un seul occupant.
Une analyse utile examine les comptes disponibles, l’ancienneté de l’entreprise, son endettement et la dynamique de son secteur. L’expérience du dirigeant et la dépendance à quelques clients peuvent aussi éclairer le risque.
- 📈 Comparer le chiffre d’affaires et les résultats sur plusieurs exercices.
- 🧾 Vérifier les retards de paiement et les garanties prévues au bail.
- 🏪 Évaluer la résistance de l’activité face aux ventes en ligne.
- 🔧 Contrôler l’état des équipements et les obligations d’entretien.
- ⚖️ Faire relire les clauses sensibles avant la signature.
La gestion locative comprend le suivi des paiements, les échanges avec l’occupant et la préparation des échéances contractuelles. Une gestion professionnelle peut être utile si le propriétaire manque de temps ou habite loin.
Les assurances doivent correspondre aux risques du bien : responsabilité civile du propriétaire, assurance de l’immeuble et, selon le dossier, garantie contre les loyers impayés. Les exclusions et franchises méritent autant d’attention que le montant des primes.
Un bail bien négocié ne supprime pas le risque : il rend les responsabilités plus lisibles et facilite la gestion des imprévus.
Anticiper les risques d’investissement et préserver la valeur du bien
Un local commercial peut rester vide plus longtemps qu’un logement, notamment lorsque son emplacement est secondaire ou son agencement très spécialisé. Pendant la vacance, le propriétaire continue d’assumer certaines dépenses sans percevoir de loyer.
Le risque d’impayé mérite la même vigilance. Une entreprise fragilisée peut réduire son activité, demander une renégociation ou quitter les lieux, ce qui affecte les revenus et la valeur de revente.
La concurrence du commerce en ligne transforme aussi les besoins des enseignes. Certaines activités résistent grâce au conseil ou à l’expérience en magasin, tandis que d’autres doivent repenser leur présence physique.
Un local polyvalent peut limiter cette dépendance à un seul secteur. Camille privilégie ainsi une configuration modulable, susceptible d’accueillir un commerce de service, un cabinet ou une activité de bureau.
Intégrer les normes et la performance énergétique
La réglementation environnementale et les exigences de performance énergétique influencent progressivement les choix des entreprises. Un bâtiment coûteux à chauffer ou difficile à adapter peut perdre en attractivité auprès des locataires.
Avant l’achat, il faut examiner les diagnostics, les équipements, l’isolation et les travaux nécessaires. Les obligations applicables dépendent de la nature du bâtiment et de son usage ; un professionnel peut préciser les échéances pertinentes.
Une rénovation bien ciblée réduit parfois les consommations et améliore le confort des occupants. Elle peut aussi soutenir la valorisation immobilière, à condition que le coût des travaux reste cohérent avec les loyers envisageables.
Les normes environnementales ne sont donc pas seulement une dépense à subir. Elles peuvent différencier un actif entretenu d’un local devenu difficile à louer, notamment auprès d’entreprises attentives à leur empreinte écologique.
Choisir son mode de détention avec prudence
L’achat direct facilite la compréhension du projet, mais concentre le risque sur un seul bien et un seul locataire. Une SCI peut organiser une détention à plusieurs et faciliter certaines transmissions, sans effacer les obligations de gestion.
La pierre-papier, notamment via une SCPI spécialisée, permet d’accéder à un portefeuille diversifié sans gérer directement chaque immeuble. Les frais, la liquidité des parts et la stratégie de la société de gestion doivent toutefois être étudiés.
La diversification ne signifie pas acheter sans analyse. Il faut examiner les secteurs, les zones géographiques, les taux d’occupation et la concentration des locataires dans le portefeuille.
Pour se renseigner sur des marchés différents, les pistes d’investissement présentées pour l’Algérie offrent un point de comparaison sur les dynamiques locales. Toute décision à l’étranger nécessite une étude distincte du droit, de la fiscalité et du financement.
Avant de signer, l’investisseur peut confronter le scénario optimiste à une hypothèse plus prudente : quelques mois sans loyer, des travaux imprévus et une relocation à un loyer inférieur.
Cette méthode révèle si le projet reste supportable lorsque les conditions se dégradent. Elle aide aussi à fixer un prix d’achat maximal et à refuser une opération trop dépendante d’une seule hypothèse favorable.
La qualité d’un investissement commercial se mesure à sa résistance aux aléas autant qu’à son rendement potentiel.