Le meilleur investissement immobilier à l’étranger ne se résume pas à un rendement affiché ou à une fiscalité séduisante. En 2026, le choix dépend surtout du marché local, des règles de propriété et de la capacité à gérer le bien à distance. Portugal, Espagne, Italie, Maroc, Émirats et Indonésie présentent des profils différents, avec des risques tout aussi distincts.
En bref : les repères pour investir à l’étranger
- 🌍 Comparez la demande locative, les prix, les charges et la facilité de revente, pas seulement le rendement locatif brut.
- 📍 Choisissez une destination d’investissement immobilier adaptée à votre objectif : location annuelle, location saisonnière ou résidence secondaire.
- ⚖️ Vérifiez les règles de propriété et la fiscalité immobilière internationale avec des professionnels locaux.
- 💶 Anticipez financement, frais de gestion, change, assurances et périodes sans locataire.
- 🔎 Étudiez plusieurs quartiers : un emplacement bien choisi compte davantage qu’un pays réputé rentable.
Choisir un pays selon son rendement locatif et son profil
Un investissement immobilier à l’étranger peut diversifier un patrimoine, mais les performances varient fortement selon la ville et le type de logement. Les taux bruts parfois annoncés ne tiennent pas toujours compte des travaux, des impôts, des frais de gestion ou des périodes de vacance.
Camille, investisseuse fictive, hésite entre un appartement en Espagne et une villa à Bali. Son premier réflexe consiste à comparer les prix affichés. Le bon réflexe serait plutôt de mesurer les revenus nets et les contraintes de chaque option.
Europe du Sud : proximité et demande touristique
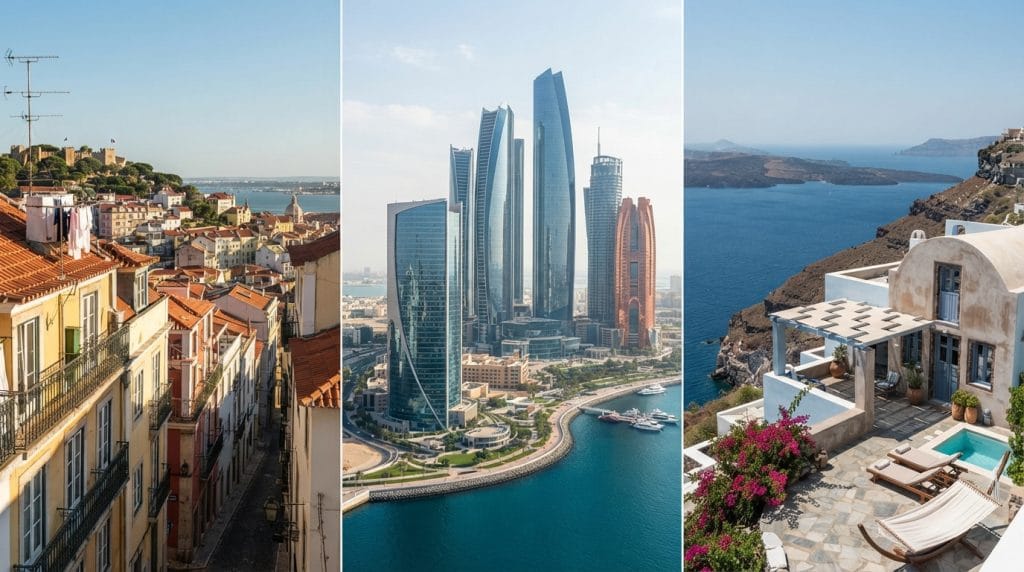
Le Portugal, l’Espagne et l’Italie attirent les acheteurs français grâce à leur proximité, leur climat et leurs infrastructures. Lisbonne, Porto, Madrid, Valence, Milan ou certaines villes côtières offrent des marchés variés, mais un quartier recherché peut déjà intégrer une forte prime touristique.
Au Portugal, l’attrait international reste réel, mais les règles fiscales ont évolué. Les anciens avantages destinés à certains nouveaux résidents ne doivent pas être considérés comme automatiquement accessibles. En Espagne et en Italie, il faut vérifier les règles de location touristique, qui peuvent changer selon la région ou la municipalité.
Pour Camille, un appartement à Valence pourrait convenir à une location longue durée si le quartier attire aussi des habitants et des salariés. Une adresse uniquement portée par les visiteurs serait plus fragile hors saison. La rentabilité locative dépend donc autant du calendrier des réservations que du prix d’achat.
Émirats, Maroc et Indonésie : des marchés aux règles distinctes
Dubaï et Abu Dhabi attirent des investisseurs internationaux par leurs infrastructures, leur sécurité et leur dynamisme économique. Les biens proposés vont de l’appartement urbain à la villa haut de gamme. L’absence d’impôt sur le revenu des personnes physiques aux Émirats ne signifie toutefois pas que l’acquisition et la location sont exemptes de frais ou de règles.
Au Maroc, Casablanca et Marrakech bénéficient d’une demande touristique et d’une proximité appréciée des acheteurs français. L’Indonésie, notamment Bali, séduit par son climat et ses séjours de longue durée. Cependant, les étrangers n’y disposent pas nécessairement des mêmes droits de propriété qu’en France : des montages en droit d’usage ou en bail de longue durée exigent une vérification juridique indépendante.
Un prix d’entrée séduisant ne suffit donc pas à établir un investissement immobilier rentable. Camille devrait d’abord demander quels droits exacts elle achète, combien de temps ils durent et dans quelles conditions ils peuvent être transmis ou revendus.
| 🌐 Destination | Atout à étudier | Vigilance principale |
|---|---|---|
| 🇵🇹 Portugal | Proximité et demande diversifiée | Fiscalité et règles locales actualisées |
| 🇪🇸 Espagne | Marchés urbains et tourisme | Encadrement des locations saisonnières |
| 🇦🇪 Émirats | Infrastructures et attractivité internationale | Frais, quartiers et statut de propriété |
| 🇲🇦 Maroc | Tourisme et proximité géographique | Gestion, change et procédure d’achat |
| 🇮🇩 Indonésie | Demande touristique dans certaines zones | Accès limité à la pleine propriété étrangère |
Évaluer une destination d’investissement immobilier au-delà des chiffres
Comparer les marchés immobiliers internationaux demande d’observer plusieurs facteurs simultanément. Un rendement brut élevé peut masquer des charges importantes, une demande concentrée sur quelques semaines ou une revente difficile. Les chiffres doivent être rapprochés de la réalité du quartier et du type de locataire visé.
Camille établit une grille d’analyse avant toute visite. Elle distingue le revenu potentiel du revenu probable, puis teste son projet avec des hypothèses prudentes. Cette méthode rend les destinations comparables sans prétendre qu’un pourcentage isolé révèle toute la performance.
Calculer le rendement net et les périodes sans location
Le calcul commence par les loyers réellement encaissables sur une année, et non par le tarif idéal affiché sur une plateforme. Il faut ensuite déduire les charges de copropriété, l’entretien, l’assurance, la gestion, les taxes et les frais de réservation éventuels.
La location saisonnière peut générer des revenus élevés pendant les périodes touristiques, mais elle impose davantage de rotation et de coordination. Une location longue durée produit souvent des recettes moins spectaculaires, mais peut offrir une occupation plus régulière. Le choix dépend de la réglementation et de la demande locale, pas seulement des préférences du propriétaire.
Camille compare ainsi deux scénarios pour un même appartement : douze mois de location classique et une exploitation touristique avec plusieurs semaines vacantes. Elle prévoit également un budget pour les réparations urgentes. Si le projet ne tient qu’avec un taux d’occupation maximal, son rendement annoncé est trop optimiste.
Examiner la stabilité et la liquidité du marché
La croissance démographique, l’emploi, les transports et les projets urbains donnent des indices sur la demande future. Un nouveau quartier bien desservi peut gagner en attractivité, mais une annonce de travaux ne garantit pas une hausse des prix. Il faut vérifier les calendriers, les permis et les effets sur le voisinage.
La liquidité compte également : combien de temps faut-il pour revendre un bien comparable ? Une propriété très spécifique, une villa isolée ou un logement soumis à un statut juridique complexe peut séduire peu d’acheteurs. Camille privilégie donc des secteurs où résidents, étudiants, salariés ou visiteurs entretiennent plusieurs sources de demande.
La fiscalité immobilière internationale doit enfin être évaluée avec la situation française de l’investisseur. Les conventions fiscales, l’imposition des loyers et le traitement des plus-values peuvent modifier le revenu net. Un spécialiste transfrontalier peut confronter les règles des deux pays avant la signature.
Réduire le risque immobilier international avant l’achat
À l’étranger, les erreurs peuvent coûter cher parce que les pratiques juridiques et commerciales diffèrent. Le notaire, l’agent ou l’intermédiaire n’exerce pas nécessairement le même rôle qu’en France. Il faut donc éviter de supposer que les protections habituelles s’appliquent automatiquement.
Le risque immobilier international ne concerne pas seulement une baisse des prix. Il comprend les défauts de titre, les changements de réglementation, le manque de transparence, les coûts d’exploitation et la difficulté à faire valoir ses droits depuis un autre pays.
Contrôler le titre, le vendeur et les règles de location
Un avocat indépendant peut vérifier l’identité du propriétaire, les charges inscrites sur le bien et la conformité des documents. Il doit aussi clarifier la nature du droit acquis : pleine propriété, copropriété, bail ou droit d’usage. En Indonésie, par exemple, un dispositif de leasehold peut limiter la durée de jouissance et la transmission.
La location touristique nécessite une vérification séparée. Certaines villes limitent les licences, les durées de séjour ou les secteurs autorisés. Acheter un appartement en imaginant une exploitation saisonnière, puis découvrir une interdiction locale, bouleverse le plan financier.
Camille demande des documents écrits plutôt que des promesses orales. Elle fait traduire les clauses importantes et conserve une copie des diagnostics, autorisations, contrats de gestion et justificatifs de paiement. Pour un achat immobilier à l’étranger, cette rigueur forme une protection concrète contre les malentendus.
Prévoir financement, change et gestion à distance
Les banques françaises peuvent se montrer prudentes lorsque le bien se trouve hors de leur territoire. Selon le dossier, un financement local, une garantie en France ou le nantissement d’actifs peut être envisagé. Chaque solution implique ses propres frais et conditions, à comparer avant de verser un acompte.
Si le bien est libellé dans une autre devise, le taux de change peut modifier le coût d’achat et la valeur des revenus rapatriés. Une baisse de la monnaie locale peut réduire les recettes converties en euros, même si le logement reste occupé. Il faut tester plusieurs scénarios au lieu de supposer un change stable.
La gestion quotidienne mérite autant d’attention. Un interlocuteur local fiable coordonne les réparations, les entrées et sorties, ainsi que les urgences. Pour comprendre les différences entre résidentiel et immobilier professionnel, certains investisseurs étudient aussi les critères d’investissement dans les locaux commerciaux, sans confondre leurs modèles de location.
Une acquisition sûre repose sur des documents vérifiés, une réserve financière et un plan de gestion réaliste, même lorsque le marché semble prometteur.
Construire une stratégie de rentabilité locative cohérente
Un bon investissement commence par un objectif précis : revenus réguliers, diversification patrimoniale, résidence secondaire ou potentiel de revente. Chercher tous ces avantages dans un seul bien peut pousser à accepter des compromis mal évalués. Camille définit d’abord ce qu’elle attend de son achat, puis sélectionne les marchés compatibles.
La rentabilité locative n’est pas un chiffre universel. Elle dépend du prix total, du financement, des loyers nets et du temps consacré à la gestion. Deux biens dans la même ville peuvent produire des résultats opposés selon leur état, leur emplacement et leur clientèle.
Adapter le bien au type de demande
Un appartement proche des transports peut convenir à des salariés ou à des étudiants, tandis qu’un logement touristique doit répondre à des attentes différentes : accessibilité, équipement, entretien rapide et disponibilité. La proximité des commerces et des services rend aussi un bien plus facile à louer hors des périodes de vacances.
Les investisseurs intéressés par une location saisonnière doivent vérifier les autorisations, les plafonds éventuels et les règles de copropriété avant l’achat. Ils doivent également chiffrer le ménage, le linge, les commissions et la gestion des réservations. Un taux de réservation flatteur ne vaut rien si les coûts opérationnels absorbent les recettes.
Camille compare les annonces avec des logements réellement loués, plutôt qu’avec les tarifs les plus élevés visibles en ligne. Elle échange avec des gestionnaires locaux et observe les saisons creuses. Cette enquête révèle parfois qu’un logement plus modeste, mais louable toute l’année, convient mieux à son budget.
Diversifier sans disperser son suivi
Répartir son patrimoine entre plusieurs zones peut limiter l’exposition à un seul marché. Toutefois, posséder des biens éloignés multiplie les interlocuteurs, les règles et les devises. La diversification ne fonctionne que si chaque actif reste compréhensible et pilotable.
Pour éviter les décisions impulsives, Camille classe ses options selon quatre critères : rendement net prudent, sécurité juridique, facilité de gestion et possibilité de revente. Elle renonce à une destination si l’accès à la propriété demeure opaque, même lorsque les photos et les promesses commerciales sont séduisantes.
La stratégie inclut une réserve de trésorerie pour les travaux, les périodes sans locataire et les évolutions réglementaires. Elle prévoit aussi un scénario de sortie : vente, transmission ou maintien du logement en location longue durée. Un investissement immobilier rentable doit rester viable lorsque les conditions deviennent moins favorables.
Une fois ces critères définis, les démarches peuvent avancer progressivement : étude du marché, conseils indépendants, visites, financement, vérification juridique, puis acquisition. Pour Camille, la destination gagnante n’est pas forcément la plus lointaine ni la plus médiatisée, mais celle dont les contraintes restent maîtrisables.
Préparer concrètement un achat immobilier à l’étranger
Passer de l’idée à l’achat demande une méthode, surtout lorsque les visites se déroulent à distance. Les annonces constituent un point de départ, pas une preuve de valeur. Avant de s’engager, il faut confronter les informations commerciales aux documents officiels et aux observations du terrain.
Camille organise son projet en étapes, avec un budget maximal et des critères éliminatoires. Elle écarte immédiatement les biens dont le statut juridique, les charges ou les autorisations ne peuvent être établis. Cette discipline l’empêche de confondre urgence commerciale et véritable opportunité.
Organiser les vérifications avant la signature
Une première phase consiste à étudier les prix de transactions comparables, les loyers effectivement pratiqués et le taux de vacance du secteur. Les annonces de location peuvent exagérer les revenus possibles. Des échanges avec des gestionnaires, des résidents et des professionnels apportent une vision plus réaliste.
La visite doit porter sur le logement, mais aussi sur son environnement à différentes heures. Bruit, accessibilité, sécurité, travaux voisins et entretien des parties communes influencent la demande. Si un déplacement n’est pas possible, une inspection indépendante et des vidéos datées peuvent compléter le dossier, sans remplacer les contrôles juridiques.
Il faut ensuite réunir les pièces relatives au titre, aux taxes, aux charges et aux autorisations. Un interprète professionnel peut intervenir lorsque les contrats ne sont pas compris dans leur version originale. La traduction d’un document important ne doit pas être confiée uniquement au vendeur ou à son représentant commercial.
Calculer le budget complet et prévoir la gestion
Le prix affiché ne représente qu’une partie du coût. Les droits d’acquisition, honoraires, frais bancaires, travaux, assurances et déplacements doivent apparaître dans le budget initial. Des frais de gardiennage ou de gestion peuvent également réduire les revenus lorsque le propriétaire habite loin.
Camille demande plusieurs devis pour l’entretien et la gestion locative. Elle fixe une réserve destinée aux réparations et estime les recettes avec une vacance réaliste. Elle vérifie aussi comment les loyers seront encaissés, déclarés puis transférés vers son compte en France.
Les documents fiscaux doivent être examinés par un professionnel connaissant les règles françaises et locales. Une convention visant à éviter la double imposition ne signifie pas nécessairement qu’aucune déclaration ne sera requise. Les conséquences sur les revenus, les plus-values et la transmission peuvent varier selon le pays et la situation personnelle.
Enfin, les investisseurs qui souhaitent limiter la gestion directe peuvent étudier d’autres formes d’exposition immobilière, notamment des véhicules diversifiés. Le choix entre détention directe et placement collectif dépend du contrôle recherché, des frais et de l’horizon patrimonial. Dans les deux cas, la décision gagne à reposer sur des vérifications documentées plutôt que sur une promesse de rendement.
Une destination mérite d’être retenue lorsque ses revenus plausibles, ses règles et ses contraintes de gestion s’accordent avec le projet réel de l’investisseur.