Le viager reste une option d’investissement peu conventionnelle mais séduisante pour divers profils. Il offre une entrée plus accessible dans l’immobilier tout en proposant des modalités originales. Devenu en 2026 un levier patrimonial à part entière, le viager requiert cependant une bonne compréhension des mécanismes, des contrats et des conséquences fiscales. Cet article révèle les clés pour débuter sereinement dans ce secteur spécifique et mettre toutes les chances de réussite de son côté.
En bref, investir en viager demande :
- 🔑 Connaître les différences fondamentales entre viager occupé et libre
- 📜 Maîtriser les rouages du contrat viager et les droits du crédirentier
- 📊 Évaluer les risques liés à l’espérance de vie et à la fluctuation immobilière
- 💰 Comprendre la fiscalité attachée à la rente viagère
- 🛡 Utiliser des alternatives pour diversifier son approche immobilière
Les bases indispensables du viager immobilier : comprendre les mécanismes
Le viager combine un achat immobilier avec le versement d’une rente viagère, calculée en fonction de plusieurs paramètres. Son originalité repose sur le paiement progressif, conditionné à la vie du vendeur, aussi nommé crédirentier.
Deux grandes catégories dominent :
- Le viager occupé : le vendeur garde le droit d’habiter le logement jusqu’à son décès. Il conserve souvent l’usufruit, c’est-à-dire la jouissance du bien, même s’il en cède la nue-propriété à l’acheteur.
- Le viager libre : l’acquéreur obtient le bien dès la signature et le vendeur libère aussitôt les lieux.
En 2026, environ 70% des transactions se font sur le viager occupé, misant sur la sécurité du vendeur et un prix d’acquisition inférieur. Le viager libre, plus court terme, représente le reste du marché et correspond davantage aux investisseurs souhaitant un bénéfice immédiat ou gestion active.
Les contrats sont personnalisables : le droit d’usage peut s’étendre au conjoint, la durée du versement, ou encore la prise en charge des charges et travaux. Tous ces détails sont essentiels pour éviter les litiges.
Un aspect à surveiller est la répartition des charges. Les frais d’entretien, les impôts locaux, les petites réparations peuvent être imputés au crédirentier ou au débirentier selon les clauses. Cette complexité pousse à consulter des spécialistes – notaires, avocats ou agents immobiliers expérimentés en viager.
Analyser l’espérance de vie du crédirentier est aussi crucial. Elle influence directement la rente viagère et le bouquet. Par exemple, un vendeur de 75 ans verra le montant de la rente plus élevé que celui de 85 ans, car la durée probable de paiement est plus longue.
Au-delà des critères démographiques, la localisation du bien et son état jouent sur la valorisation, de même que l’envie du crédirentier de conserver potentiellement un logement à usage calme ou résidentiel.
Pour illustrer, un investisseur souhaitant investir dans un appartement parisien en viager occupé devra prendre en compte que le vendeur peut décider de louer le bien à un tiers, un élément qui impactera le rendement et la gestion future.
Ces spécificités font du viager une option adaptée aux débutants ambitieux prêts à se former et à évaluer précisément chaque opportunité.
Les avantages et risques à bien mesurer avant d’investir en viager
Investir en viager propose plusieurs bénéfices non négligeables, mais aussi des risques qu’il faut considérer pour établir une stratégie judicieuse.
Les bénéfices incontournables
- 💸 Réduction du coût d’acquisition : L’investissement initial est souvent inférieur au prix du marché classique, surtout en viager occupé.
- 🏠 Accès à un bien immobilier supérieur grâce à des modalités de paiement fractionnées, ouvrant des possibilités jusque-là inaccessibles.
- 📆 Anticipation patrimoniale : Le viager peut compléter la retraite ou servir de revenu complémentaire pour le crédirentier.
- 🔄 Souplesse de la gestion : Le viager libre permet une prise de possession immédiate et une exploitation rapide du bien (location, rénovation).
- ⚖️ Fiscalité avantageuse : La rente viagère bénéficie souvent d’une fiscalité spécifique, certains abattements pouvant s’appliquer au débirentier.
Les risques à ne pas négliger
- ⏳ Incertaines durées de vie : Le dénouement dépend du vendeur, imposant un risque sur la durée réelle de versement.
- 📉 Variabilité immobilière : Une baisse du marché peut diminuer la valeur du bien après achat, affectant la rentabilité.
- 📜 Clauses contractuelles complexes : La mauvaise rédaction du contrat viager peut entraîner des conflits sur usufruit, charges ou jouissance.
- 🔄 Limites d’accès : Le viager ne convient pas toujours à ceux qui recherchent un retour sur investissement très rapide.
Par exemple, un débirentier ayant acheté un appartement en viager occupé doit pouvoir assumer éventuellement des charges oubliées dans le contrat, ou gérer un bien occupé plus longtemps que prévu.
En 2026, les investisseurs prudents recourent largement à des simulations financières intégrant espérance de vie, évolution du marché et indexation des rentes pour sécuriser leur placement.
Il est toujours recommandé d’envisager plusieurs scénarios, notamment en prenant en compte le décès prématuré du crédirentier ou au contraire une longévité exceptionnelle.
Pour illustrer, dans un cas réel, un acheteur a vu la durée de versement s’allonger de plus de dix ans sur une estimation initiale, impactant lourdement la rentabilité à court terme, mais renforçant la performance patrimoniale sur le long terme.
Comment calculer la rente viagère et le bouquet ?
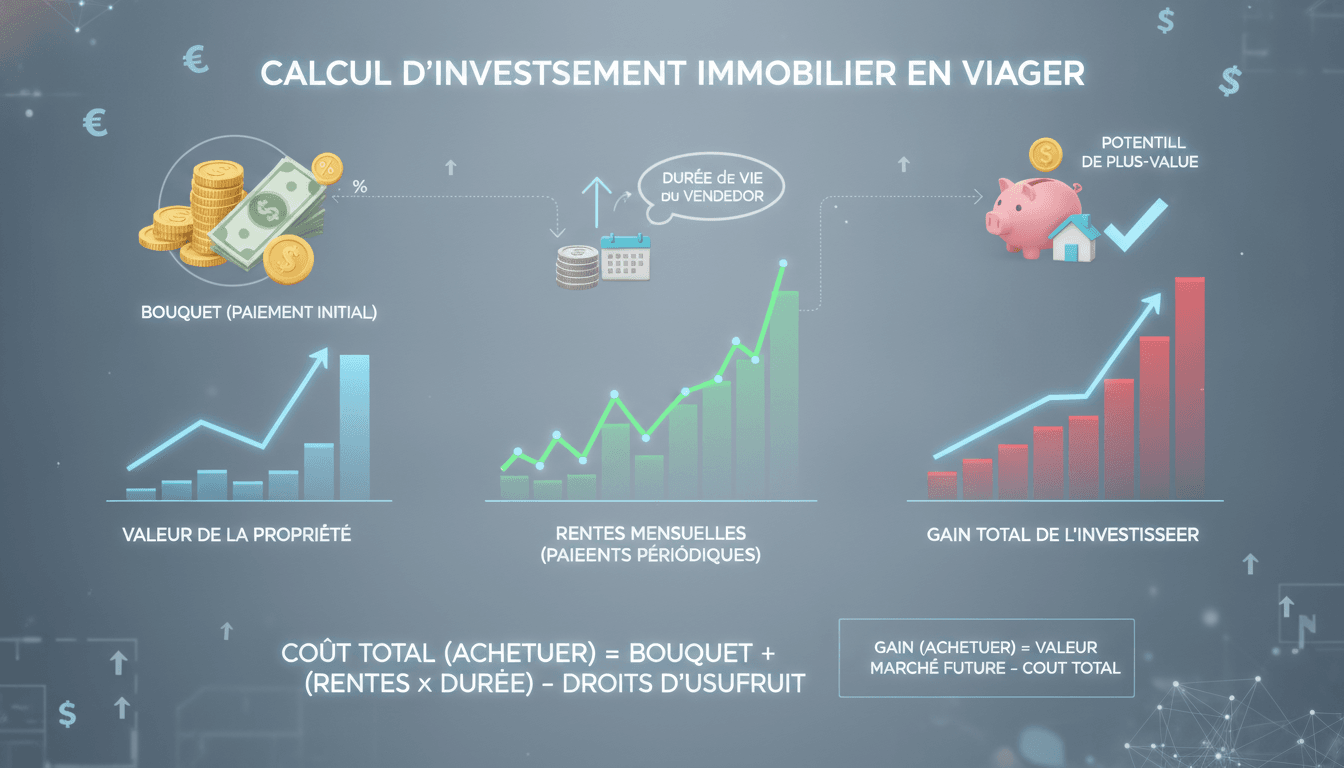
Au cœur du viager, la détermination de la rente et du bouquet est un exercice mêlant expertise actuarielle et négociation entre parties. Ces deux montants composent le prix total du bien.
Le bouquet, premier paiement clé
Le bouquet correspond à la somme versée au moment de l’acquisition. Son montant peut varier grandement selon :
- 📍 La valeur totale du bien
- 👵 L’âge et l’espérance de vie du crédirentier
- ✨ L’état du bien et sa localisation
- ⚖️ Les négociations spécifiques à chaque contrat
Un bouquet trop faible implique une rente plus élevée, et inversement. Cette flexibilité permet de s’adapter à la capacité financière de l’acheteur.
La rente viagère : un versement périodique variable
Le débirentier s’engage à payer une rente jusqu’au décès du vendeur. Sa fréquence peut être mensuelle, trimestrielle ou annuelle. La rente est calculée en équilibrant :
- 📆 L’espérance de vie du crédirentier
- 💸 Le montant du bouquet versé
- 📈 Les prévisions sur la valeur future du bien
- 🔄 L’indexation éventuelle en fonction de l’inflation ou du marché immobilier
Les notaires utilisent souvent des tables de mortalité pour estimer la durée probable de la rente. La rente peut aussi intégrer une clause de révision si le contrat le prévoit.
| Facteurs 📊 | Impact sur la rente viagère 💰 |
|---|---|
| Âge du crédirentier 👵 | Plus l’âge est élevé, plus la rente diminue |
| Montant du bouquet 💸 | Un bouquet élevé réduit la rente périodique |
| Valeur du bien 🏡 | Valorisation à la hausse augmente la rente |
| Durée d’occupation 🕒 | Viager occupé diminue souvent la rente par rapport au viager libre |
Une bonne maîtrise de ces éléments garantit une meilleure anticipation sur la gestion financière de l’investissement.
Les alternatives au viager classique pour diversifier son investissement
Le viager offre une voie originale, mais d’autres formules immobilières peuvent convenir aux besoins variés des investisseurs débutants ou confirmés.
Parmi ces options :
- 🔄 La vente à terme : paiement échelonné sur une durée précise. En cas de décès, la rente est versée aux héritiers, sécurisant la transmission.
- 🏢 La vente en nue-propriété : l’acheteur paie un seul montant initial et récupère la pleine propriété à terme, tandis que le vendeur conserve l’usage du bien.
- 🏠 La vente avec bail à vie : le vendeur devient locataire après la vente, ce qui assure un revenu régulier sous forme de loyer.
Chacune de ces solutions présente ses propres contraintes et avantages en matière de gestion, impact fiscal, et fonctionnement contractuel. Par exemple, la vente à terme simplifie souvent la gestion puisque la date de fin de versement est connue, contrairement au viager traditionnel.
Considérer ces alternatives permet d’adapter son projet patrimonial aux objectifs spécifiques et au profil de risque.
Pour un investisseur débutant, comprendre ces alternatives permet d’évaluer correctement la pertinence d’un viager par rapport à d’autres formes d’acquisition.