Une idée prometteuse ne suffit pas à lancer une activité durable : il faut aussi savoir combien elle coûte, quand les fonds seront nécessaires et comment les réunir.
Un plan de financement transforme ces questions en décisions concrètes. Il met en regard les dépenses, les ressources disponibles et les risques susceptibles de fragiliser la trésorerie.
- 📌 Chiffrer les investissements, les frais de démarrage et le besoin en fonds de roulement.
- 🔎 Comparer plusieurs sources de financement selon leur coût, leurs conditions et leur calendrier.
- 📊 Prévoir les encaissements et les décaissements pour protéger la trésorerie prévisionnelle.
- 🔄 Réviser les hypothèses dès que le projet ou son environnement évolue.
Définir les objectifs et le périmètre du plan de financement
Avant de solliciter une banque ou des partenaires, il faut clarifier ce que le projet doit financer. Le plan de financement présente les besoins prévus et les ressources mobilisables. Il aide à vérifier si l’activité peut démarrer dans des conditions réalistes.
Ce document ne remplace pas le business plan. Il en constitue plutôt une pièce financière essentielle, aux côtés du compte de résultat prévisionnel, du bilan prévisionnel et du plan de trésorerie.
Ces outils répondent à des questions différentes. Le compte de résultat estime l’activité et son résultat, tandis que le tableau de financement montre comment couvrir les dépenses prévues.
Il est utile de distinguer deux horizons. Le plan initial recense les moyens nécessaires avant le lancement, tandis que les projections pluriannuelles observent l’évolution des besoins après le démarrage.
Une projection sur trois ans permet notamment d’intégrer les investissements futurs et le remboursement des emprunts. Elle aide aussi à repérer une période où les ressources pourraient devenir insuffisantes.
Relier les dépenses aux étapes du projet
Un fil conducteur facilite le travail : imaginons Nora, qui prépare un food-truck spécialisé dans les déjeuners végétariens. Elle ne commence pas par choisir un montant de prêt, mais par définir les étapes de son lancement.
Son calendrier prévoit l’achat du véhicule, son aménagement, les démarches administratives, la constitution d’un stock initial, puis une campagne de communication. Chaque étape entraîne des dépenses à une date précise.
Cette chronologie évite de regrouper artificiellement toutes les sorties d’argent au premier jour. Elle révèle qu’un acompte sur le véhicule peut être exigé plusieurs mois avant les premières ventes.
Le même principe s’applique à une boutique, une activité de conseil ou un produit numérique. Le périmètre varie, mais chaque dépense doit servir une étape identifiable.
Il faut également préciser les objectifs commerciaux. Le nombre de clients visé, la capacité de production et les délais de paiement influencent directement les besoins financiers.
Par exemple, un food-truck qui vend surtout à des entreprises peut attendre plusieurs semaines avant d’encaisser certaines factures. Une activité payée comptant connaît un décalage différent.
Préparer des hypothèses compréhensibles
Chaque montant doit s’appuyer sur une hypothèse vérifiable : devis, tarif fournisseur, contrat, estimation documentée ou comparaison de marché. Une somme inscrite sans justification sera difficile à défendre.
Une hypothèse ne devient pas fiable parce qu’elle paraît prudente. Il faut expliquer son origine et indiquer les éléments susceptibles de la faire varier.
Nora peut joindre un devis pour le véhicule et demander plusieurs propositions pour l’assurance. Pour les ventes, elle peut construire des estimations à partir du nombre de services prévus.
Ses prévisions distinguent ainsi les dépenses certaines, les dépenses estimées et les dépenses encore incertaines. Cette séparation rend les arbitrages plus faciles si les devis changent.
Le plan doit aussi préciser ce qui n’est pas financé. Un investissement reporté ou une embauche conditionnelle ne doit pas disparaître des réflexions : il faut indiquer son calendrier possible.
Cette transparence aide les associés et les financeurs à comprendre la logique du projet. Elle montre que les chiffres traduisent un scénario précis, plutôt qu’un simple souhait.
Pour bâtir cette vision, il convient enfin de réunir les pièces utiles : devis, frais juridiques, conditions de paiement, apports confirmés et échanges avec les organismes concernés.
Un bon cadrage ne promet pas que tout se déroulera comme prévu. Il donne plutôt des repères pour reconnaître rapidement un écart et agir avant qu’il ne menace l’activité.
Le premier objectif est donc de rendre chaque dépense lisible, datée et reliée à une étape concrète du projet.
Évaluer précisément les besoins financiers et le budget prévisionnel
Une fois le périmètre posé, l’étape suivante consiste à recenser les besoins financiers sans oublier les dépenses moins visibles. Un budget prévisionnel détaillé distingue les investissements, le besoin en fonds de roulement et la trésorerie de départ.
Cette séparation est importante : deux projets affichant le même total peuvent connaître des calendriers de paiement très différents. Le moment où l’argent sort compte autant que son montant.
Recenser les investissements et frais de démarrage
Les frais de création peuvent inclure les formalités administratives, la rédaction de documents juridiques ou certains honoraires. Leur montant dépend du statut choisi et de l’accompagnement sollicité.
Les immobilisations incorporelles regroupent, selon le projet, un logiciel, une marque, un brevet ou un droit d’entrée. Les équipements, les travaux, le mobilier et les véhicules relèvent plutôt des investissements matériels.
Pour Nora, le camion et son aménagement constituent des postes importants. Elle doit également examiner le matériel de cuisson, les équipements de conservation, la caisse et les solutions de paiement.
Une garantie de loyer, un dépôt de sécurité ou une caution peuvent immobiliser des fonds sans devenir une dépense courante. Leur effet sur la trésorerie doit néanmoins apparaître dans le plan.
Les montants sont généralement présentés hors taxes lorsque l’entreprise récupère la TVA. Si elle n’y est pas assujettie, les sommes TTC représentent le coût à financer.
Il faut vérifier ce traitement selon la situation de l’activité et les règles applicables. Une erreur de TVA peut créer un écart important entre le tableau et les paiements réels.
Calculer le besoin en fonds de roulement
Le besoin en fonds de roulement, ou BFR, traduit le décalage entre les sorties et les entrées d’argent liées à l’exploitation. Une entreprise peut vendre et rester à court de liquidités si ses clients paient tard.
Une formule de base consiste à soustraire les dettes fournisseurs, fiscales et sociales des stocks et créances concernés. Les postes exacts doivent être adaptés à l’activité et aux échéances prévues.
Un commerce doit financer ses stocks avant de les vendre. Une entreprise de services peut avoir peu de marchandises, mais supporter des salaires avant d’encaisser ses factures.
Nora doit acheter ses ingrédients avant chaque service. Si elle intervient lors d’événements réglés après livraison, son BFR augmente par rapport aux ventes payées immédiatement.
Elle peut agir sur certains paramètres : négocier des délais fournisseurs, limiter les stocks périssables ou demander un acompte à ses clients professionnels. Ces décisions opérationnelles réduisent parfois le financement nécessaire.
Prévoir une réserve de trésorerie réaliste
La trésorerie de départ couvre les premières charges, comme le loyer, les assurances, les abonnements et les rémunérations. Elle protège aussi le projet pendant la montée progressive des ventes.
Une réserve ne doit pas être choisie au hasard. Il faut estimer les sorties mensuelles, le délai avant les premières recettes et les incidents plausibles, comme une réparation ou une livraison retardée.
La trésorerie prévisionnelle complète ce diagnostic mois par mois. Elle rapproche les encaissements attendus des décaissements programmés et signale les creux temporaires, même lorsque l’activité paraît rentable sur l’année.
Une entreprise peut afficher un résultat positif tout en manquant d’argent disponible à une date précise. Les remboursements, les délais clients et les achats anticipés expliquent souvent cette différence.
Pour rendre l’estimation plus robuste, Nora compare plusieurs hypothèses de ventes et ajoute une marge pour les dépenses imprévues. Elle évite ainsi de bâtir son lancement sur un scénario parfait.
La liste préparatoire peut servir de contrôle avant la mise en tableau :
- 🧾 Rassembler les frais de création, devis et coûts administratifs.
- 🛠️ Recenser les équipements, travaux, véhicules et outils numériques.
- 📦 Évaluer les stocks, créances et délais fournisseurs pour estimer le BFR.
- 💶 Calculer les charges de départ et définir une réserve de sécurité.
- 🗓️ Associer chaque dépense à une date probable de règlement.
Un besoin financier bien évalué ne se limite pas au coût d’achat : il tient compte du calendrier et de la circulation réelle de l’argent.
Choisir des sources de financement adaptées au projet
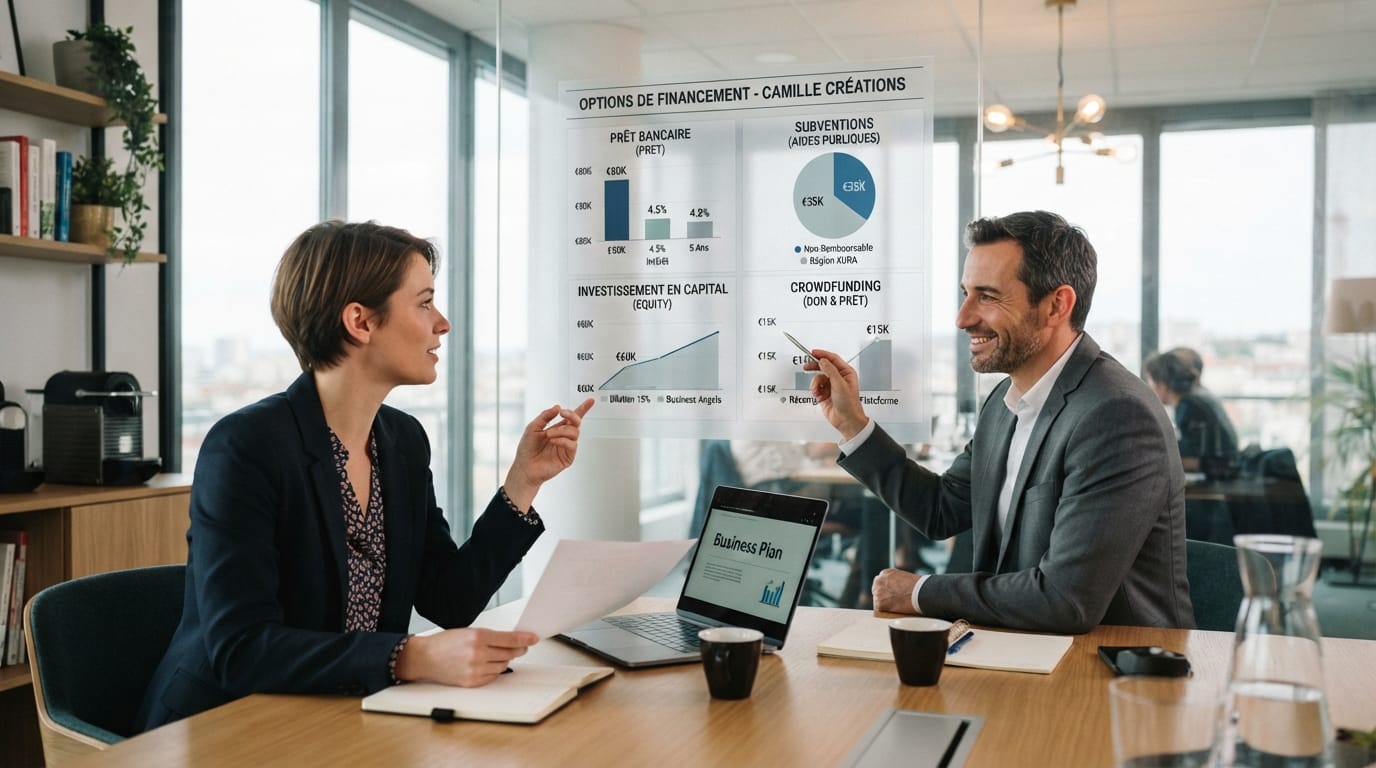
Quand les besoins sont chiffrés, il devient possible de comparer les sources de financement. L’objectif n’est pas de retenir automatiquement la somme la plus élevée, mais de choisir un équilibre compatible avec l’activité.
Les ressources peuvent inclure les apports, les emprunts, les aides et les revenus générés après le lancement. Chacune comporte des conditions, un calendrier et un niveau d’engagement différents.
Mesurer la place de l’apport personnel
L’apport personnel témoigne de l’engagement du porteur de projet et peut rassurer certains partenaires. Il peut provenir d’économies, d’un apport en capital ou, selon la structure, d’un compte courant d’associé.
Il ne faut toutefois pas mobiliser toutes ses ressources sans conserver une sécurité personnelle. Un apport trop élevé peut fragiliser le foyer et réduire la capacité à absorber un imprévu.
Les associés peuvent également participer au financement. Les règles de répartition, les droits de décision et les modalités de remboursement doivent être clarifiés avant que les fonds ne soient versés.
Les prêts d’honneur offrent parfois un renforcement financier et un accompagnement, selon les dispositifs accessibles. Leur obtention dépend de critères propres aux organismes et ne doit pas être tenue pour acquise.
Comparer le prêt bancaire et les autres crédits
Un prêt bancaire peut financer des équipements ou des besoins durables, avec un échéancier défini. L’entreprise doit évaluer le coût total, les garanties, les frais et le poids des remboursements sur sa trésorerie.
Un remboursement mensuel élevé peut réduire la marge de manœuvre dès les premiers mois. Il est donc utile de rapprocher chaque échéance des recettes prévues, plutôt que de considérer seulement le montant obtenu.
Les financements participatifs peuvent prendre la forme d’un don, d’un prêt ou d’une entrée au capital. Leur fonctionnement et leurs obligations diffèrent : il faut examiner chaque plateforme et son contrat.
La « love money », apportée par des proches, peut accélérer un démarrage. Pour éviter les malentendus, les conditions doivent être écrites, même lorsque la relation personnelle semble suffisante.
Des subventions ou aides publiques peuvent également soutenir certains projets. Les critères d’éligibilité, les dépenses couvertes et le calendrier de versement varient ; ces ressources ne doivent pas être inscrites comme acquises avant confirmation.
Un versement tardif peut obliger l’entreprise à avancer la dépense. Le plan doit donc prévoir une solution de trésorerie pour la période séparant le paiement de l’aide.
Construire un financement équilibré
Nora envisage un apport personnel, un prêt bancaire pour le camion et une aide locale potentielle. Elle ne construit pas son lancement autour de l’aide tant qu’elle n’a pas reçu de décision ferme.
Elle teste aussi une version plus légère : louer un véhicule équipé quelques mois, puis acheter après validation de la demande. Cette option réduit le besoin initial, mais peut augmenter les frais d’exploitation.
Chaque financement doit correspondre à la durée du besoin. Un équipement utilisé plusieurs années peut justifier une ressource de long terme, tandis qu’un décalage temporaire appelle une réponse différente.
Le choix doit aussi prendre en compte le contrôle de l’entreprise. Un investisseur au capital apporte des fonds, mais peut obtenir des droits de décision et une part des résultats futurs.
Avant d’accepter une offre, il convient de comparer son coût financier et ses effets pratiques. Des garanties personnelles ou des clauses particulières peuvent modifier fortement le risque supporté par le porteur.
Certains lecteurs souhaitent aussi mieux comprendre l’environnement de l’investissement. Un dossier consacré à l’investissement dans les jeunes entreprises peut éclairer les attentes des investisseurs, sans remplacer une analyse adaptée au projet.
De même, les choix patrimoniaux et entrepreneuriaux ne répondent pas aux mêmes objectifs. Une réflexion sur les conditions d’un investissement en France peut compléter la recherche, à condition de distinguer placement et financement de l’activité.
La meilleure combinaison est celle qui finance les besoins sans imposer des remboursements ou des concessions incompatibles avec le modèle économique.
Construire un tableau de financement clair et prévisionnel
Le tableau rend les hypothèses visibles et permet de comparer besoins et ressources. Il peut présenter les catégories côte à côte ou placer les financements sous les dépenses, à condition de rester lisible.
Le principe central est simple : les ressources doivent couvrir les besoins à chaque étape étudiée. Un total équilibré au lancement ne garantit pas automatiquement une trésorerie suffisante les mois suivants.
Structurer les rubriques sans masquer les écarts
Dans la colonne des besoins, Nora inscrit les frais de création, le véhicule, l’aménagement, le matériel, le stock, le BFR et la trésorerie initiale. Chaque ligne renvoie à un justificatif ou à une hypothèse.
Dans celle des ressources, elle sépare les apports, les prêts, les aides confirmées et les autres financements. Cette distinction évite de confondre argent disponible et financement encore incertain.
Un tableau peut également faire apparaître la date de disponibilité des fonds. Cette précision est précieuse lorsqu’un acompte doit être payé avant le déblocage du crédit ou le versement d’une aide.
Voici une trame indicative. Les montants doivent être adaptés aux devis, au statut et au régime de TVA du projet.
| Élément à financer ou ressource | Exemple de contenu | Point de contrôle |
|---|---|---|
| 🛠️ Investissements | Véhicule, équipement, travaux, site web | Devis et date de règlement |
| 📦 BFR | Stocks, créances, dettes d’exploitation | Délais d’encaissement et de paiement |
| 💶 Trésorerie de départ | Charges initiales et réserve de sécurité | Nombre de mois couverts |
| 🙋 Apports | Apport personnel et apports des associés | Montants réellement disponibles |
| 🏦 Crédits | Prêt bancaire ou financement participatif | Échéances, coût et garanties |
| 🌱 Aides | Subventions ou prêts aidés potentiels | Éligibilité et calendrier confirmés |
Faire apparaître le plan initial et les années suivantes
Le plan initial décrit les ressources nécessaires au démarrage. Il prend en compte les dépenses engagées avant l’ouverture et les liquidités requises pour commencer l’activité.
Les exercices suivants intègrent de nouveaux équipements, les remboursements d’emprunts et les variations du BFR. Une hausse des ventes peut, par exemple, accroître le stock et les créances avant de générer des encaissements.
La capacité d’autofinancement peut figurer parmi les ressources des périodes postérieures au lancement. Elle correspond aux flux générés par l’activité et mobilisables selon les besoins de l’entreprise.
Elle ne doit pas être comptée comme une ressource disponible avant que l’activité ait commencé à produire ces flux. Confondre prévision et argent déjà acquis fausse la lecture du tableau.
Le calendrier des remboursements mérite une vérification spécifique. Si les premières échéances arrivent avant la stabilisation des ventes, un besoin de trésorerie supplémentaire peut apparaître.
Un financement à long terme peut mieux correspondre à un équipement durable, mais les modalités dépendent du prêteur. Il faut examiner les clauses, les garanties et les conséquences d’un retard de paiement.
Vérifier les équilibres et tester les hypothèses
Lorsque les besoins dépassent les ressources, le projet présente un manque à financer. Il faut alors rechercher une ressource complémentaire, revoir le calendrier ou réduire certaines dépenses.
À l’inverse, une marge disponible peut absorber des imprévus, mais elle doit rester justifiée. Une réserve disproportionnée augmente parfois le coût de financement sans améliorer réellement la sécurité.
Nora établit un scénario prudent où les ventes démarrent plus lentement. Elle vérifie si le tableau reste supportable avec moins de recettes et des charges fixes inchangées.
Elle prépare également un scénario favorable, sans le confondre avec le scénario de référence. Cette comparaison permet de mesurer les besoins associés à une hausse d’activité.
Pour chaque scénario, les hypothèses doivent rester cohérentes entre ventes, achats, stocks et recrutements. Une croissance rapide exige souvent davantage de fonds de roulement avant de produire des revenus supplémentaires.
Un tableau convaincant ne cherche pas à cacher les zones fragiles : il montre comment le projet les anticipe et les finance.
Suivre la trésorerie et ajuster le financement au fil du projet
Un plan de financement n’est pas un document figé destiné uniquement à obtenir un accord. Il devient un outil de pilotage, à mettre à jour lorsque les ventes, les coûts ou le calendrier changent.
Les premières prévisions reposent nécessairement sur des estimations. Leur intérêt apparaît lorsque l’entreprise compare régulièrement les chiffres anticipés aux mouvements réellement observés.
Comparer prévisions et résultats réels
Nora peut suivre chaque mois les ventes, les encaissements, les achats, les charges et les remboursements. Elle repère ainsi si l’écart vient d’un volume d’activité inférieur ou de paiements plus tardifs.
Un retard client n’a pas le même effet qu’une baisse durable de la demande. Dans le premier cas, une relance et un ajustement du calendrier peuvent suffire ; dans le second, le modèle doit être réexaminé.
La trésorerie prévisionnelle doit être actualisée avec les dates réelles. Une facture encaissée trois semaines après l’échéance modifie le solde disponible, même si la vente reste comptabilisée.
Un suivi hebdomadaire peut être pertinent au démarrage, notamment si les liquidités sont limitées. Lorsque l’activité se stabilise, une revue mensuelle reste utile pour détecter les tendances.
Il est préférable de définir des seuils d’alerte avant une difficulté. Une réserve qui descend sous le montant nécessaire aux charges proches peut déclencher une révision des dépenses ou un échange avec le financeur.
Préparer des réponses aux imprévus
Un fournisseur peut augmenter ses tarifs, un équipement tomber en panne ou un lancement prendre du retard. Tous ces événements n’ont pas à être prédits précisément, mais leurs effets doivent être envisagés.
Une réserve de sécurité peut absorber un choc ponctuel. Toutefois, elle ne remplace pas une décision structurelle si les charges dépassent durablement les revenus.
Parmi les mesures possibles figurent le report d’un investissement non essentiel, la négociation de délais, l’ajustement des stocks ou la recherche d’un financement complémentaire.
Le choix dépend de la cause et de la durée du problème. Reporter une dépense peut être prudent, mais différer un achat indispensable à la production risque de limiter les ventes.
Les nouveaux financements ne doivent pas être recherchés trop tard. Un dossier actualisé, accompagné de données réelles, aide les partenaires à comprendre la situation et les mesures déjà engagées.
Préserver la rentabilité du projet
La rentabilité du projet dépend du modèle de revenus, mais aussi des charges financières et des besoins de liquidités. Des ventes en progression ne garantissent pas, à elles seules, une activité rentable.
Nora compare la marge obtenue sur chaque menu avec le coût des ingrédients, de l’énergie, du personnel et des commissions de paiement. Elle peut ensuite ajuster les prix, les portions ou les horaires.
Elle observe également les dépenses d’investissement au regard de leur utilité. Un équipement coûteux peut accélérer le service, mais cet avantage doit être rapproché du volume de ventes réellement attendu.
Un financement externe peut soutenir la croissance, à condition que les nouvelles charges restent compatibles avec les recettes. Le montant emprunté n’est pas une mesure de réussite ; son usage et sa capacité de remboursement comptent davantage.
La structure de financement peut évoluer. Après une première phase, l’entreprise peut mobiliser ses bénéfices, renégocier certaines échéances ou financer un nouvel équipement avec une combinaison différente.
En 2026, les dispositifs disponibles et les conditions proposées peuvent varier selon les territoires et les organismes. Une veille régulière permet de repérer les possibilités sans bâtir le plan sur une aide hypothétique.
Les échanges avec un expert-comptable, un réseau d’accompagnement ou un conseiller financier apportent un regard extérieur. Ils peuvent révéler une hypothèse trop optimiste ou une dépense oubliée.
Ces interlocuteurs ne remplacent pas le jugement du porteur de projet. Celui-ci reste responsable de comprendre les engagements signés et de vérifier la cohérence des prévisions.
Les scénarios doivent être revus dès qu’un élément majeur change : nouvelle offre, hausse de prix, recrutement, évolution du délai client ou investissement supplémentaire.
La solidité financière vient moins d’une prévision parfaite que d’un suivi régulier et d’une capacité à corriger la trajectoire rapidement.