En bref
- 🎯 Définir un projet réaliste avant de visiter permet de distinguer les besoins essentiels des envies secondaires.
- 📍 L’emplacement, la demande locale et la revente potentielle pèsent autant que les caractéristiques du logement.
- 💶 Le financement immobilier doit intégrer l’apport personnel, les frais annexes et une réserve pour les imprévus.
- 🔎 Examiner les diagnostics, les charges et les travaux évite de découvrir trop tard le véritable coût du bien.
- 🗝️ Un achat réussi repose sur des décisions vérifiées, des conseils immobiliers adaptés et un calendrier maîtrisé.
Premier achat immobilier : transformer vos envies en projet concret
Un premier achat immobilier ne commence pas devant une annonce, mais par une question simple : quel logement correspond réellement à votre vie ? Cette étape évite de confondre le coup de cœur avec un choix durable.
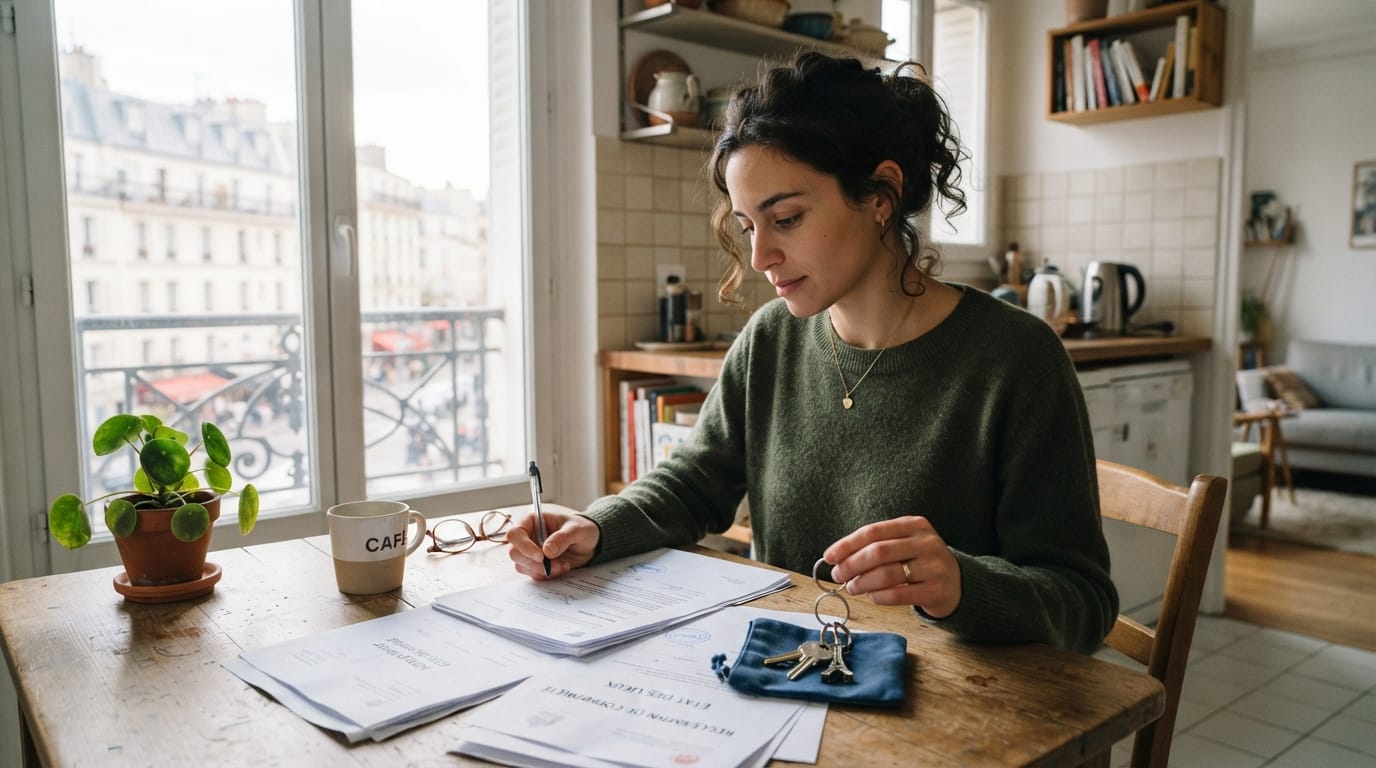
Camille, jeune salariée, rêve d’un appartement lumineux avec balcon. Pourtant, son quotidien dépend surtout des transports, de son budget et de la possibilité de télétravailler. En hiérarchisant ces critères, elle repère ce qui est indispensable et ce qui reste négociable.
Hiérarchiser les critères sans renoncer à vos priorités
Notez d’abord les éléments qui influencent chaque journée : surface minimale, nombre de chambres, accès aux transports, commerces et établissements scolaires. Ajoutez ensuite les préférences, comme un étage élevé ou un espace extérieur.
Cette distinction aide à comparer plusieurs biens sans se laisser guider uniquement par leur décoration. Un salon récemment rénové peut séduire, mais une mauvaise distribution ou une rue bruyante risque de peser durablement.
Projetez aussi vos besoins dans quelques années. Une famille qui pourrait s’agrandir n’aura pas les mêmes contraintes qu’une personne seule envisageant une mobilité professionnelle. L’objectif n’est pas de prédire toute votre vie, mais d’éviter un logement déjà trop étroit à court terme.
Le secteur mérite la même attention que l’intérieur. Regardez les trajets habituels, les commerces, les espaces verts et les projets d’aménagement annoncés localement. Un quartier pratique au quotidien peut parfois offrir davantage qu’une adresse prestigieuse, mais isolée.
Penser à l’horizon de détention et à la revente
La durée envisagée influence le choix du bien. Une revente rapide peut absorber les frais d’acquisition et de déménagement, tandis qu’un logement bien adapté à vos besoins facilite une occupation plus longue.
La liquidité désigne la facilité avec laquelle un logement trouve un nouvel acquéreur. Elle dépend notamment de son emplacement, de sa configuration, de l’état de la copropriété et de l’accès aux services.
Un studio atypique peut convenir à une personne seule, mais attirer moins de ménages lors d’une revente. À l’inverse, un appartement fonctionnel dans un quartier recherché répond souvent à plusieurs profils. Aucun type de bien ne garantit toutefois une vente rapide.
Pour clarifier vos critères, établissez trois catégories : impératifs, compromis acceptables et éléments éliminatoires. Cette méthode rend les visites plus efficaces et facilite les échanges avec une agence ou un vendeur.
Distinguer résidence principale et investissement immobilier
Habiter le logement et réaliser un investissement immobilier ne répondent pas exactement aux mêmes objectifs. La résidence principale privilégie le confort, les trajets et la stabilité. Un achat locatif s’évalue aussi selon les loyers possibles, les charges et la demande.
Certains projets combinent ces dimensions, par exemple l’achat d’un logement avec une pièce destinée à la location. Il faut alors vérifier la réglementation, l’organisation quotidienne et les conséquences fiscales avant de bâtir son plan.
Un premier achat dans la pierre ne signifie pas qu’il faut viser le bien le plus grand ou le plus rentable sur le papier. Le projet le plus solide reste celui dont les dépenses et les usages sont compris.
Pour approfondir les étapes propres à cette démarche, consultez ce guide consacré au premier achat immobilier. Une préparation précise transforme une recherche dispersée en décisions comparables et argumentées.
Choix du bien : évaluer l’emplacement et la demande réelle
Une fois le projet clarifié, l’adresse devient un critère décisif. Pour un achat dans la pierre, l’emplacement influence la qualité de vie, la facilité de revente et, dans un projet locatif, la rentabilité locative.
Camille compare deux appartements de prix voisin. Le premier est plus séduisant, mais éloigné des transports. Le second demande quelques travaux légers, tout en se situant près d’un bassin d’emploi et des commerces.
Lire le quartier au-delà de l’annonce
Une annonce décrit un logement, pas toujours le rythme du quartier. Effectuez plusieurs passages, à des heures différentes, pour repérer le bruit, la circulation, l’éclairage et l’activité des rues.
La proximité des transports compte particulièrement pour les personnes qui se déplacent quotidiennement. Le dynamisme économique et la présence de bassins d’emploi soutiennent également l’attractivité d’un secteur pour les actifs.
Les infrastructures, comme les écoles, les équipements de santé et les espaces publics, participent à la valeur d’usage. Leur effet peut se mesurer sur plusieurs années, même s’il ne se traduit pas immédiatement dans le prix affiché.
Consultez les projets urbains, les documents de planification accessibles au public et les informations municipales. Une future ligne de transport peut changer les usages, mais une annonce de projet ne constitue jamais une garantie de valorisation.
Mesurer la demande locative avant de prévoir un rendement
Pour un investissement locatif, l’évolution de la population donne un premier indice. Une ville qui perd des habitants peut connaître une demande plus faible, des délais de relocation plus longs et une pression accrue sur les loyers.
La structure démographique précise les logements recherchés. Une population étudiante ou jeune privilégie souvent les petites surfaces. Les familles cherchent davantage des appartements avec plusieurs chambres, des écoles accessibles et des espaces pratiques.
Observez aussi les annonces comparables, leur durée de publication et leur niveau de loyer. Un grand nombre de logements similaires disponibles peut révéler une concurrence forte, surtout si plusieurs biens restent vacants.
Un loyer théorique ne suffit pas à valider une opération. Il faut vérifier qu’il correspond au marché et au profil des locataires susceptibles d’habiter le logement. La capacité financière des candidats détermine le loyer soutenable.
Comparer les critères de localisation
Chaque indicateur prend son sens lorsqu’il est rapproché des autres. Une station proche ne compense pas toujours l’absence d’emplois ou une offre locative abondante. À l’inverse, un secteur moins central peut attirer grâce à ses services et son activité.
| Critère | À vérifier | Effet possible |
|---|---|---|
| 🚉 Transports | Fréquence, horaires et connexions | Accès facilité aux emplois et aux services |
| 🏙️ Activité économique | Employeurs, commerces et créations d’activités | Attractivité auprès des actifs |
| 🏘️ Demande locative | Population, profils et biens concurrents | Durée de location et niveau de loyer |
| 🌳 Infrastructures | Écoles, santé, équipements et espaces publics | Confort quotidien et intérêt patrimonial |
| 📊 Vacance | Logements inoccupés et annonces persistantes | Signal possible d’offre excédentaire |
Si l’objectif est locatif, calculez un scénario prudent plutôt qu’un rendement idéal. Intégrez des périodes sans locataire, des frais de gestion et l’entretien courant. Une estimation crédible résiste mieux aux écarts entre prévision et réalité.
Pour explorer d’autres formes de location, ces repères sur l’investissement en LMNP éclairent notamment les particularités du meublé. La localisation reste néanmoins le socle de toute stratégie locative.
Après le quartier, le financement détermine la marge de manœuvre réelle : un bien séduisant doit rester compatible avec les dépenses du foyer.
Financement immobilier : bâtir un budget solide avant de signer
Le financement immobilier ne se limite pas à la mensualité annoncée par une banque. Il rassemble le prêt immobilier, l’apport personnel, l’assurance, les frais d’acquisition et les dépenses nécessaires après la remise des clés.
Camille utilise un simulateur pour préparer son dossier, puis confronte les estimations à ses revenus et à ses dépenses réelles. Elle découvre qu’une mensualité supportable sur le papier laisserait trop peu de marge chaque mois.
Calculer sa capacité d’emprunt avec prudence
Les banques examinent les revenus, les crédits en cours, les charges récurrentes et la stabilité de la situation professionnelle. La capacité d’emprunt dépend aussi des conditions proposées et de la durée envisagée.
Un simulateur fournit un ordre de grandeur, pas une décision de crédit. Les abonnements, frais de transport, pensions alimentaires ou dépenses de garde peuvent réduire le reste à vivre disponible.
Établissez un budget mensuel après acquisition. Prévoyez les charges de copropriété, l’énergie, l’assurance habitation, les taxes et les éventuels frais de déplacement. Cet exercice permet d’éviter une mensualité qui ne laisse aucune place aux imprévus.
Un apport personnel conséquent peut rassurer le prêteur et réduire le montant emprunté. Toutefois, mobiliser toute son épargne fragilise le foyer. Garder une réserve de sécurité peut être plus judicieux que financer chaque euro du projet.
Intégrer les frais de notaire et les dépenses oubliées
Les frais de notaire s’ajoutent au prix d’achat et varient notamment selon la nature du bien et les règles applicables. Il faut également anticiper les frais de garantie, les frais de dossier et l’assurance emprunteur.
Des honoraires de courtage peuvent s’appliquer si un intermédiaire accompagne la recherche de financement. Le montant et le mode de rémunération doivent être clarifiés avant toute démarche.
Après la signature, le budget ne s’arrête pas. Un déménagement, des meubles, des réparations ou une remise aux normes peuvent intervenir dès les premières semaines. Même un logement présenté comme habitable peut nécessiter des dépenses immédiates.
Demandez des devis lorsque des travaux sont envisagés et conservez une marge pour les surprises. Une estimation trop optimiste peut transformer une opération accessible en source de tension financière.
Comparer les offres de prêt immobilier
Comparer un prêt immobilier suppose d’examiner plus que le taux nominal. Le coût global inclut notamment l’assurance, les frais liés à la garantie et les conditions de remboursement anticipé.
Demandez plusieurs propositions et vérifiez la durée de validité des offres. Les modalités de modulation des échéances ou de remboursement anticipé peuvent compter si vos revenus évoluent dans le temps.
Une offre à mensualité faible peut s’étaler sur une durée plus longue et coûter davantage au total. À l’inverse, une durée courte augmente les mensualités, mais réduit généralement la période d’endettement.
Présentez un dossier cohérent : justificatifs de revenus, relevés bancaires et détail de l’épargne disponible. Des documents complets facilitent l’étude du projet et limitent les retards dans les échanges.
Repérer les aides adaptées à son profil
Des dispositifs nationaux, locaux ou professionnels peuvent accompagner certains ménages, selon leurs ressources, leur zone et la nature du logement. Leurs conditions évoluent : il faut les vérifier au moment de monter le dossier.
Renseignez-vous auprès des organismes publics, des collectivités, des banques et, si nécessaire, d’un conseiller spécialisé. Ne construisez pas votre budget sur une aide qui n’a pas encore été confirmée.
Le tableau de financement doit distinguer les ressources certaines des aides envisagées. Cette précaution évite de présenter au vendeur une capacité d’achat dépendant d’une hypothèse fragile.
Une négociation réussie ne consiste pas seulement à obtenir un taux attractif. Elle consiste à financer un logement sans sacrifier la sécurité financière du foyer.
Visiter et analyser le logement avant de choisir le bien
Une visite immobilière réussie commence par une observation méthodique. L’émotion compte, mais elle ne remplace ni l’examen des équipements ni la lecture des documents concernant le logement et la copropriété.
Camille visite un appartement une première fois en journée, puis revient en soirée. Elle remarque alors des nuisances sonores absentes lors du premier passage, un détail qui change son appréciation.
Préparer une visite efficace
Avant le rendez-vous, relisez l’annonce et notez vos questions. Sur place, examinez la luminosité, l’orientation, les fenêtres, l’état des sols, les traces d’humidité et la ventilation.
Vérifiez la pression de l’eau, l’état apparent des installations et le fonctionnement des équipements. Ces observations ne remplacent pas l’expertise d’un professionnel, mais elles aident à repérer les points nécessitant une vérification complémentaire.
Regardez aussi les parties communes : hall, escaliers, ascenseur, toiture visible et espaces extérieurs. Leur état peut révéler le niveau d’entretien général et annoncer des dépenses futures en copropriété.
Les nuisances ne se limitent pas au bruit. Une rue très passante, un commerce nocturne ou une mauvaise exposition peuvent affecter le confort quotidien. Une seconde visite permet souvent de mieux mesurer ces réalités.
Lire les diagnostics et les documents de copropriété
Les diagnostics techniques renseignent sur plusieurs caractéristiques du logement. Le diagnostic de performance énergétique mérite une attention particulière, car il aide à estimer les consommations et les travaux susceptibles d’être nécessaires.
Examinez les procès-verbaux des assemblées générales et les informations relatives aux travaux votés ou envisagés. Ils peuvent signaler une rénovation de façade, une réfection de toiture ou un problème récurrent dans l’immeuble.
Demandez le montant des charges et leur répartition. Une copropriété avec des équipements collectifs peut entraîner des dépenses importantes, même lorsque le prix affiché paraît attractif.
Comparez les informations des documents avec ce que vous avez constaté pendant la visite. Si une réponse reste floue, demandez des précisions avant de formuler une offre. Mieux vaut différer une décision que découvrir une charge importante après l’achat.
Évaluer les travaux sans se fier aux impressions
Une peinture défraîchie relève parfois d’une intervention simple. Des infiltrations, une installation électrique ancienne ou une mauvaise isolation demandent une analyse beaucoup plus poussée.
Pour les travaux importants, sollicitez des devis détaillés et vérifiez les autorisations nécessaires. En copropriété, certains aménagements touchant aux parties communes ou à la façade peuvent nécessiter une décision collective.
Évaluez le coût des travaux en intégrant les délais et les contraintes d’organisation. Une rénovation peut retarder l’emménagement ou la mise en location, ce qui modifie le budget global.
Pour un logement locatif, les travaux doivent aussi correspondre aux attentes locales. Une cuisine moderne n’apporte pas forcément le même avantage qu’une meilleure isolation ou une salle d’eau fonctionnelle.
Comparer les biens avec une grille factuelle
Après chaque visite, consignez vos observations rapidement. Notez les atouts, les défauts, les travaux à vérifier et les dépenses possibles, plutôt que de vous fier à un souvenir général.
Une grille de comparaison peut inclure le prix, les charges, la desserte, la luminosité, le niveau sonore et l’état de la copropriété. Attribuer une note à chaque critère facilite les arbitrages entre plusieurs logements.
Gardez une colonne pour les questions sans réponse. Elle évite de confondre une information confirmée avec une promesse verbale. Les éléments déterminants doivent être documentés avant l’engagement.
Pour un projet locatif, ajoutez la demande observée, les loyers comparables et les périodes potentielles de vacance. Le bon bien n’est pas seulement celui qui plaît, mais celui dont les coûts et les usages restent cohérents.
Sécuriser l’achat et préparer la gestion après la signature
Lorsque le logement correspond au projet et au budget, les démarches juridiques prennent le relais. L’offre, le compromis et l’acte authentique engagent les parties selon des modalités qu’il faut comprendre avant de signer.
Camille rassemble les documents, compare les clauses et échange avec le notaire. Cette organisation l’aide à suivre les échéances sans confondre la signature préliminaire avec le transfert définitif de propriété.
Négocier et encadrer le compromis de vente
Le prix peut parfois être négocié en fonction du marché local, de l’état du logement et des travaux identifiés. Une proposition argumentée s’appuie sur des éléments concrets, plutôt que sur une réduction demandée sans justification.
Le compromis précise les conditions de la vente et les délais applicables. La condition suspensive d’obtention du prêt protège l’acquéreur si le financement prévu n’est pas obtenu, dans le cadre défini par l’acte.
Faites relire les clauses importantes par un notaire et vérifiez que les informations correspondent au projet réel. Le montant recherché, la durée du prêt et les modalités prévues doivent être décrits avec précision.
Relisez aussi les annexes, les diagnostics et les documents de copropriété. Une incohérence ou une pièce manquante doit être clarifiée avant la signature, surtout si elle concerne des travaux ou des charges significatives.
Suivre les délais jusqu’à l’acte authentique
Après le compromis, la banque étudie le dossier et peut demander des justificatifs complémentaires. Répondez rapidement et conservez une copie des échanges afin de suivre l’avancement de votre financement immobilier.
L’offre de prêt est soumise à un délai légal de réflexion. Il faut respecter ce calendrier et vérifier les conditions avant de l’accepter. Le notaire coordonne ensuite les étapes menant à l’acte authentique.
Anticipez l’assurance habitation et l’organisation du déménagement. Si des travaux sont prévus, confirmez les devis, les disponibilités des artisans et les autorisations nécessaires avant de planifier l’installation.
La remise des clés marque une étape concrète, mais les dépenses se poursuivent. Gardez une réserve pour les premiers ajustements et vérifiez les relevés de compteurs lors de l’entrée dans le logement.
Organiser la location et préserver la rentabilité locative
Pour un achat destiné à la location, la rentabilité locative ne se résume pas au loyer annuel rapporté au prix d’achat. Il faut inclure les charges, l’assurance, les frais de gestion, les travaux et les périodes sans locataire.
Une gestion directe réduit les frais, mais demande du temps et une bonne connaissance des obligations applicables. Une agence peut prendre en charge les visites, les états des lieux et le suivi des incidents, moyennant des honoraires.
Les services en ligne proposent parfois des tarifs plus faibles, avec un accompagnement humain plus limité. La cogestion peut convenir à un propriétaire souhaitant garder certaines décisions, à condition de définir clairement les responsabilités.
Une relation locataire-propriétaire claire aide à prévenir les tensions. Les règles du bail, les modalités de contact et les délais de réponse doivent être explicites et respectés par les deux parties.
Traitez rapidement les demandes d’entretien et conservez les échanges écrits. Une fuite négligée peut dégrader le logement et alourdir la facture. L’entretien préventif protège donc à la fois le confort du locataire et le patrimoine.
Choisir une stratégie adaptée à son expérience
La location nue et le meublé répondent à des cadres différents. Le choix dépend du marché, de la durée souhaitée, des frais d’équipement et du temps disponible pour gérer le logement.
Le régime fiscal applicable dépend de la situation et des règles en vigueur. Comparez les options avec un professionnel lorsque les montants le justifient, plutôt que de retenir un régime sur la seule base d’un avantage annoncé.
Une réserve de trésorerie peut absorber une période de vacance, un impayé ou une réparation imprévue. Simulez plusieurs scénarios, dont un cas moins favorable, avant de vous engager dans un achat locatif.
Pour élargir sa réflexion, comparer l’immobilier direct à d’autres placements peut aider à mesurer le niveau de gestion souhaité. La décision finale doit rester cohérente avec le budget, l’horizon de détention et la capacité à suivre le bien.
Un premier achat réussi se construit par étapes : cadrer le projet, vérifier le quartier, financer sans fragiliser son budget et contrôler chaque document. La méthode rend l’ambition plus concrète et les décisions plus robustes.